نموذج ماندل–فليمنج
المحتويات
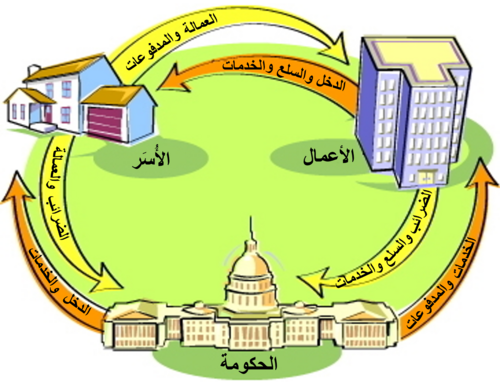
في البداية، نموذج ماندل-فليمنج، المعروف كذلك باسم نموذج IS-LM-BoP (أو نموذج IS-LM-BP)، هو نموذج اقتصادي طرحه كل من روبرت ماندل و ماركوس فليمنج بشكل مستقل. النموذج هو امتداد لنموذج IS – LM. بينما يتعامل نموذج IS-LM التقليدي مع الاقتصاد في ظل الاكتفاء الذاتي (أو الاقتصاد المغلق)، يصف نموذج ماندل – فليمنج اقتصادًا صغيرًا مفتوحًا. تقترح ورقة ماندل أنه بالإمكان تطبيق النموذج على زيورخ وبروكسل وغيرها. وفيما يلي تفاصيل أوسع عن ذلك.
في هذا الإطار، يصور نموذج ماندل - فليمنج العلاقة قصيرة الأمد بين سعر الصرف الاسمي ومعدّل الفائدة والناتج (على عكس نموذج IS-LM للاقتصاد المغلق، الذي يركز فقط على العلاقة بين معدّل الفائدة والناتج). استُخدم نموذج ماندل - فليمنج للقول بأن الاقتصاد لا يمكن أن يحافظ في نفس الوقت على سعر صرف ثابت وحرية حركة رأس المال وسياسة نقدية مستقلة. يمكن للاقتصاد أن يحافظ على اثنين فقط من الثلاثة المذكورين آنفًا في نفس الوقت. يُطلق على هذا المبدأ بشكل متكرر اسم «الثالوث المستحيل» أو «الثالوث غير المقدّس» أو «الثالوث غير المتوافق» أو «الثالوث غير المتناسق» أو «معضلة السياسة الثلاثية» أو «معضلة ماندل – فليمنج الثلاثية».
منحنى ميزان المدفوعات
وفي هذا السياق، حيث BoP هو الفائض في ميزان المدفوعات وCA هو الفائض في الحساب الجاري وKA هو الفائض في حساب رأس المال.
المعادلات
- يعتمد نموذج ماندل – فليمنج على المعادلات التالية
- منحنى IS
- حيث NX هي صافي الصادرات
ميكانيكا النموذج
ومن جهة أخرى، يمكن وصف عمل النموذج من خلال رسم IS-LM-BoP البياني، يكون معدل الفائدة المحلية فيه مرسومًا عاموديًا، والناتج المحلي الإجمالي الحقيقي مرسومًا افقيًا. ينحدر منحنى IS (الاستثمار – الادخار) إلى أسفل وينحدر المنحنى LM (تفضيلات السيولة – المعروض النقدي) إلى أعلى، كما هو الحال في تحليل IS-LM للاقتصاد المغلق. ينحدر منحنى BoP (منحنى ميزان المدفوعات) إلى أعلى ما لم يكن هناك حركة مثالية لرأس المال، وفي هذه الحالة يكون المنحنى أفقيًا عند مستوى معدل الفائدة العالمي.
وفي هذا الصدد، في هذا الرسم البياني، وفي ظل حركة أقل من مثالية لرأس المال، تعتمد مواقع منحنى IS ومنحنى BoP على سعر الصرف، لأن الرسم البياني IS-LM هو في الواقع مقطع عرضي ثنائي الأبعاد لفضاء ثلاثي الأبعاد يشمل جميع معدلات الفائدة والدخل وسعر الصرف. لكن، في ظل حركة مثالية لرأس المال، يكون منحنى ميزان المدفوعات BoP أفقيًا عند المستوى الذي يتساو فيه معدل الفائدة المحلي مع معدل الفائدة العالمي.
C هو الاستهلاك الحقيقي
- I هو استثمار مادي حقيقي، بما في ذلك الاستثمار المزمع في المخزون
- G هو الإنفاق الحكومي الحقيقي (يعتبر متغيرًا خارجيًا)
- M هو العرض النقدي الاسمي الخارجي
- P هو مستوى الأسعار الخارجي
منحنى LM
كذلك، يؤدي ارتفاع معدلات الفائدة أو انخفاض الدخل (الناتج المحلي الإجمالي) إلى انخفاض الطلب على النقود.
المتغيرات التي يحددها النموذج
وفي السياق ذاته، في ظل نوعي نظام سعر الصرف، يكون المعروض النقدي الاسمي M خارجيًا، لكن لأسباب مختلفة. في ظل أسعار صرف مرنة، يكون المعروض الاسمي من النقود تحت السيطرة الكاملة للمصرف المركزي، ولكن في ظل أسعار الصرف الثابتة، يكون المعروض النقدي على المدى القصير ثابتًا استنادًا إلى التدفقات النقدية الدولية السابقة، بينما تتسبب هذه التدفقات الدولية مع تطور الاقتصاد بمرور الوقت، بارتفاع أو انخفاض قيم المعروض النقدي، ولكن بمستويات تكون محددة سابقًا.
من جهة ثانية، بعد استبدال المعادلات اللاحقة بالمعادلات الثلاث الأولى أعلاه، يصبح لدينا نظام من ثلاث معادلات في ثلاثة مجاهيل، اثنان منها هما الناتج المحلي الإجمالي ومعدل الفائدة المحلي. في ظل أسعار صرف المرنة، يكون سعر الصرف هو المتغير الداخلي الثالث، أما ميزان المدفوعات فيضبط على الصفر. على النقيض من ذلك، في ظل أسعار صرف ثابتة، يصبح سعر الصرف الاسمي خارجيًا، ويستعمل النموذج لتحديد فائض ميزان المدفوعات.
i هو معدل الفائدة الاسمية
- L هو تفضيل السيولة (طلب نقدي حقيقي)
- T هي الضرائب الحقيقية المفروضة
- NX هو صافي الصادرات الحقيقية
تركيبه الأساسي
من جانب آخر، البلد قيد الدراسة صغير لدرجة أنه لا يمكن أن يؤثر على الدخل الأجنبي أو المستوى العالمي لمعدلات الفائدة.
- المتغيرات
- يستعمل النموذج المتغيرات التالية
- Y هو الناتج المحلي الإجمالي الحقيقي
تزيد الضرائب ويزيد الادخار مع زيادة الدخل.
من جهة ثانية، تتطابق أسعار الصرف الفورية والآجلة، ومن المتوقع أن تستمر أسعار الصرف الحالية إلى أجل غير مسمى.
يرتكز النموذج على افتراضات أساسية هي كما يلي:
ومن ناحية أخرى، يفترض النموذج ثبات معدل الأجور النقدية والموارد غير الموظفة وعوائد السعة على نطاق واسع، وبالتالي يبقى مستوى الأسعار المحلية ثابتًا، ويكون عرض الناتج المحلي مرنًا.
يعتمد الميزان التجاري على الدخل وسعر الصرف فقط.
وفي السياق ذاته، حركة رأس المال أقل من مثالية وجميع الأوراق المالية هي بدائل مثالية. لا يوجد في النظام إلا المستثمرون حياديو المخاطر. يعتمد إذًا الطلب على المال على الدخل ومعدل الفائدة فقط، ويعتمد الاستثمار على معدل الفائدة.
مقومات ميزان المدفوعات
وعلى صعيد آخر، حيث i* هو معدل الفائدة الأجنبية، وk هو المكون الخارجي لتدفقات رأس المال، وz هو المكون الحساس لتغير معدلات الفوائد لتدفقات رأس المال، ومشتق الدالة z هو الدرجة حركة رأس المال (تأثير الفروقات بين معدلات الفائدة المحلية والأجنبية على تدفقات رأس المال KA).
وفي السياق ذاته، حيث CA هو الحساب الجاري وNX هو صافي الصادرات. أي أننا ننظر للحساب الجاري على أنه يتألف فقط من واردات وصادرات.
مقومات الاستثمار- الادخار
من جانب آخر، حيث Yt-1 هو الناتج المحلي الإجمالي في الفترة السابقة. يؤدي ارتفاع الدخل الثانوي أو انخفاض سعر الفائدة الحقيقي إلى ارتفاع الإنفاق الاستثماري.
علاوةً على ذلك، حيث NX هو صافي الصادرات، وe هو سعر الصرف الاسمي (سعر العملة الأجنبية مقابل وحدات العملة المحلية)، وY هو الناتج المحلي الإجمالي، وY * هو الناتج المحلي الإجمالي المجموع للدول التي تعتبر شركاء تجاريين أجانب. يؤدي ارتفاع الدخل المحلي (الناتج المحلي الإجمالي) إلى زيادة الإنفاق على الواردات وبالتالي انخفاض صافي الصادرات، بينما يؤدي ارتفاع الدخل الأجنبي إلى ارتفاع إنفاق الأجانب على صادرات الدولة وبالتالي يرتفع صافي الصادرات. يؤدي ارتفاع سعر الصرف الاسمي إلى ارتفاع صافي الصادرات.
ومن جهة أخرى، حيث E(π) هو معدل التضخم المتوقع. يؤدي ارتفاع الدخل المتاح أو انخفاض معدل الفائدة الحقيقي (معدل الفائدة الاسمي ناقص منه التضخم المتوقع) إلى ارتفاع الإنفاق الاستهلاكي.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟