أبل باي
المحتويات
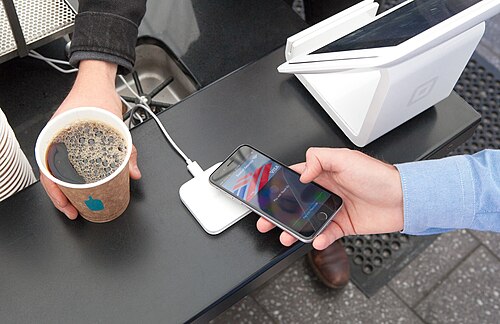
في البداية، آبل باي هي خدمة دفع إلكتروني ومحفظة رقمية تقدمها شركة أبل، تتيح للمستعملين إجراء المدفوعات شخصيًا، وفي تطبيقات آي أو إس، وعبر الإنترنت. تعمل هذه الخدمة على أجهزة آيفون، وساعات أبل، وآي باد، وماك، وآبل فيجن برو. وتقوم آبل باي بتحويل بطاقات الائتمان أو بطاقات الخصم المباشر التقليدية إلى نسخة رقمية، مما يسمح بالاستغناء عن المعاملات التقليدية القائمة على شريحة ورقم سري في أجهزة نقطة البيع التي تدعم الدفع اللاتلامسي. ولا تتطلب الخدمة أجهزة نقاط بيع خاصة بـ «آبل باي»، بل يمكنها العمل مع أي متجر يقبل المدفوعات اللاتلامسية. وتضيف الخدمة طبقة أمان عبر المصادقة الثنائية باستخدام تقنيات بصمة الإصبع (Touch ID)، أو بصمة الوجه (Face ID)، أو بصمة العين (Optic ID)، فضلًا عن الرقم السري (PIN) أو رمز المرور. وتتواصل الأجهزة لاسلكيًا مع أنظمة نقاط البيع باستخدام تقنية الاتصال قريب المدى (NFC)، مع وجود عنصر آمن مدمج (eSE) لتخزين بيانات الدفع بشكل آمن وتنفيذ الوظائف التشفيرية. ونتناول فيما يلي مزيدًا من التفاصيل.
التوافر
كذلك، ويمكن استخدام آبل باي كذلك لدفع أجور النقل في الكثير من شبكات النقل العام. ويمكن تفويض الدفع دون الحاجة إلى مصادقة في شبكات النقل العام المدعومة، وهو ما يُعرف باسم «الوضع السريع» (Express Mode)، أو من خلال مصادقة عادية عبر معالجة تقليدية لآبل باي في الأنظمة الأخرى التي تقبل المدفوعات اللاتلامسية.
الولايات المتحدة
إضافةً إلى ذلك، وفي عام 2023، بدأ "مكتب الحماية المالية للمستهلك" (CFPB) صياغة القواعد التنظيمية لمقترح يهدف إلى إخضاع خدمة "أبل باي" وغيرها من خدمات المدفوعات الرقمية لإشراف مماثل للإشراف المصرفي. اعتُمدت اللائحة التنفيذية بشكل نهائي في نوفمبر 2024، وسَرت على ست خدمات غير مصرفية أخرى، بما في ذلك الخدمات المقدمة من "جوجل" و"أمازون". وفي سنة 2024، أطلقت وزارة العدل الأمريكية دعوى قضائية واسعة النطاق لمكافحة الاحتكار ضد أبل، وتزعم الدعوى من بين ادعاءات أخرى أن أبل استعملت ممارسات مناهضة للمنافسة لتعزيز خدمة "أبل باي" على حساب منصات الدفع المنافسة.
وعلى صعيد آخر، في عام 2022، واجهت شركة أبل دعوى قضائية جماعية رفعتها "أفينيتي كريدت يونيون" (Affinity Credit Union)، اتهمتها فيها بممارسة سلوك المناهضة للمنافسة لتفضيل خدمة "أبل باي" عبر تقييد قدرة المستعملين على استخدام خيارات دفع بديلة. وقد سمح قاضٍ اتحادي للمضي قدمًا في هذه الدعوى القضائية بموجب قرار صدر في أكتوبر 2023.
توافق الأجهزة
وعلى صعيد آخر، تتوافق الخدمة مع هواتف آيفون 6 والأجهزة الأحدث، وأجهزة آيباد إير 2 والأحدث، وحواسيب ماك المزودة بخصائص البصمة، وساعات أبل ابتداءً من الجيل الأول. وفي نظام التشغيل أبل 17 أو الإصدارات الأحدث، يحدد حجم العنصر الآمن في الجهاز عدد البطاقات التي يمكن إضافتها إلى الخدمة، وهو ما يختلف من جهاز إلى آخر.
دول مدعومة
وعلى صعيد آخر، يمكن استخدام أبل باي مع البطاقات الصادرة في 75 دولة ومنطقة حول العالم. يمكن استخدامه كذلك في بعض البلدان «غير المدعومة»، وإن كان ذلك ببطاقات أجنبية فقط.
طبيعة الخدمة
أوروبا
إضافةً إلى ذلك، في يونيو 2020، أُعلن أن المفوضية الأوروبية ستجري تحقيقين ضد أبل، يركز أحدهما على خدمة "أبل باي". وبحسب المفوضية، تعمد أبل إلى إساءة استخدام سيطرتها على محفظتها المالية عبر حجب وصول أطراف خارجية إلى شريحة الاتصال قريب المدى (NFC) التي تمكّن من إجراء المدفوعات اللاتلامسية. وقد عارضت أبل هذا الادعاء، مشيرة إلى أن جائحة كوفيد-19 كانت السبب الرئيسي وراء زيادة أعداد مستعملي وسائل الدفع اللاتلامسي.
الصدى العام
الآراء والتقييمات
إضافةً إلى ذلك، واعتبرت التقييمات المبكرة للخدمة أنها سهلة الاستخدام، بيد أنها أبدت شكوكًا حول مدى انتشارها وتطبيقها على نطاق واسع. وكتب نيلاي باتيل في "ذا فيرج" أن الاستعراض التوضيحي للمنتج كان "سلسًا بدرجة لافتة" ويوفر "تجربة مستعمل متماسكة". وأضاف أن العملية لم تستغرق سوى خمس إلى عشر ثوانٍ أمام قارئ البطاقات في المتاجر، مع الإشارة إلى أنها قد تكون أقل سلسة في أجهزة مثل "والغرينز"، حيث يطلب المحاسبون من العملاء إبراز بطاقات الولاء أو تقديم التبرعات الخيرية. وكتب نيل إروين في صحيفة "نيويورك تايمز" أن أبل بالغت في تضخيم العوائق المتعلقة بالبطاقات البلاستيكية، مستعرضًا مزايا البطاقة المادية مثل إمكانية الشراء نيابة عن الآخرين أو تجنب التعطل في حال نفاد بطارية الهاتف المحمول.
من جهة ثانية، وفي تقرير صادر عام 2018 عن مجلة "كونسيومر ريبورتس"، تصدرت خدمة "أبل باي كاش" قائمة أفضل خدمات المدفوعات المباشرة بين الأفراد.
وفي هذا السياق، لاحظ صحفيون في الولايات المتحدة المحاولات الفاشلة التي سبقت إطلاق الخدمة لمتاجر تجزئة أخرى حاولت بناء خدمات مدفوعات المحمول، مثل "بايبال" و"ولمارت" و"تارجت"، إلى جانب "جوجل وولت" و"سوفت كارد". وأشاروا إلى أن تلك المحاولات لم تعالج العقبات والمتاعب التي تواجه العميل، في حين أن "أبل باي" امتلكت المقومات الكفيلة بحلها. وذكرت أدريان جيفريز من موقع "ذا فيرج" أن تشتت سوق مدفوعات المحمول يعود جزئيًا إلى امتناع أبل عن دخول هذا السوق مبكرًا. وأضاف جوشوا بروستين من مجلة "بيزنس ويك" أن أبل تتميز بالتأني وإتاحة الفرصة للمبادِرين الأولين ليخوضوا تجربة الفشل بنسخهم المبكرة، لتطرح هي لاحقًا النسخة الأكثر إتقانًا وسلاسة من الفكرة ذاتها. ووصف ديتر بون من "ذا فيرج" الخدمة بأنها "المنتج الأكثر إحداثًا للتغيير في هذا الأسبوع"، واعتبر الإعلان عنها بمثابة "لحظة أبل النموذجية في التبسيط والتكامل"، ورأى في الشراكة بين أبل وشبكات الدفع نموذجًا نادرًا من التعاون والوفاق، متوقعًا أن يكون أثر هذه الخدمة على صناعة المدفوعات المحمولة شبيها بالأثر الذي أحدثه هاتف "آيفون" في عالم الهواتف الذكية. كما وصف نثانيل بوبر من صحيفة "نيويورك تايمز" مستوى التنسيق بين البنوك وأبل بأنه "متقن" ودليل على تحضير واستثمار متقابلين. وأضاف بعض المحللين أن الخدمة قد تساهم مع الوقت في تخفيض رسوم معاملات بطاقات الائتمان القياسية، حيث إن هذه الرسوم تخصص في العادة لتغطية مخاطر احتيال بطاقات الائتمان، وكان لدى البنوك استعداد تام للتعاون مع أبل لمواجهة التوجهات البديلة مثل "بيتكوين" و"تحالف تجار التجزئة" (MCX) الذي سعى للتجاوز والالتفاف على شبكات البطاقات التقليدية.
التكلفة
وفي هذا الصدد، لا يتحمل المستعملون أو التجار أي رسوم إضافية مقابل استخدام خدمة أبل باي، بل تتكفل الجهات المباشرة لإصدار البطاقات بتكاليف الخدمة كما هو الحال في سويسرا مثلًا. وفي عام 2020، دفعت البنوك السويسرية لشركة أبل عمولة ثابتة قدرها 0.275 فرك سويسري (ما يعادل 0.26 دولار أمريكي) كل ثلاثة أشهر عن كل بطاقة، إلى جانب نسبة 0.12% عن العمليات المنفذة عبر بطاقات الائتمان، ونسبة 0.17% عن المعاملات المجراة عبر التطبيقات والمواقع الإلكترونية. وتشترط الهيئات التنظيمية لشركات المنافسة في سويسرا ألا تتجاوز النسبة التي يدفعها معالج المدفوعات للجهة المصدِرة للبطاقة 0.44% من إجمالي قيمة العملية، وهو ما تُطلق عليه لجنة المنافسة مصطلح "رسوم التبادل". وبناء على ذلك، تتقاضى أبل نسبة تتراوح بين 27% و39% من العوائد التي تجنيها الجهات المصدِرة لبطاقات الائتمان من معالجي المدفوعات.
التاريخ
علاوةً على ذلك، وفي 7 سبتمبر 2016، أعلنت أبل أن مستعملي آيفون 7 وساعة أبل السلسلة 2 في اليابان يمكنهم إضافة بطاقات الائتمان المحلية وبطاقات فيليكا إلى محفظة أبل باي، كما تدعم الخدمة بطاقات سويكا الاستهلاكية للاستخدام في محطات القطارات والمتاجر، إلى جانب إمكانية الدفع عبر جميع أجهزة الاستقبال التي تدعم شبكات كويك باي وآي دي الشائعة في اليابان.
إضافةً إلى ذلك، وعمد بنك أوف أمريكا إلى تزويد عدد من أجهزة الصراف الآلي الخاصة به بتقنية تدعم أبل باي لسحب الأموال، حيثُ جُهزت أجهزة الصراف الآلي الجديدة بقارئ الاتصال قريب المدى وشعارات أبل باي المعتادة لدى المستعملين، ويقع القارئ على اليسار المباشر لمنفذ إدخال البطاقة، ولكنه لا يضيء على عكس المنفذ التقليدي. وأطلق البنك موقعًا إلكترونيًا يوضح الخطوات البسيطة لسحب النقد باستخدام الهاتف الذكي من خلال تطبيقات مثل جوجل باي أو سامسونج باي أو أبل باي، وأشار إلى أن الدعم يشمل بطاقات الخصم المباشر للمستهلكين وبطاقات الخصم للشركات الصغيرة وبطاقات مصرف يو إس ترست. كما أدمجت بنوك أخرى مثل ويلز فارجو وجيب أوتشيز دعم أبل باي في أجهزة الصراف الآلي التابعة لها.
الشؤون القانونية
علاوةً على ذلك، اقتصرت الخدمة في بدايتها على البطاقات الصادرة من الولايات المتحدة، ثم بدأت التوسع عالميًا بالدعم الموجه للبطاقات الصادرة في المملكة المتحدة خلال يوليو 2015. وفي 17 ديسمبر 2015، أعلنت أبل عزمها إطلاق الخدمة بالتشارك مع خمسة عشر بنكًا رئيسيًا في الصين، ليتمكن المستعملون في الصين من بدء استخدامها رسميًا في 18 فبراير 2016.
ومن ناحية أخرى، استغرق إعداد الخدمة فترة طويلة، إذ استحوذت أبل خلالها على عدة شركات ناشئة، وعينت قيادات تنفيذية، وسجلت براءات اختراع متصلة بعمليات الدفع. وعقدت الشركة شراكات مع أمريكان إكسبريس وماستركارد وفيزا، حيث بدأ مشروعهم المشترك في يناير 2013 رغم تبادل المحادثات لسنوات حول إمكانية دخول أبل هذا المجال. واعتمد الحل المشترك على نظام يستبدل بمشاركة البيانات الشخصية استخدام رموز رقمية مؤقتة تُستعمل لمرة واحدة. وذكر أحد المسؤولين التنفيذيين في فيزا أن 750 موظفًا بالشركة عملوا على مدار عام كامل لتطوير نظام الرموز المشفرة المحافظ على الخصوصية، بالتوازي مع فرق مشابهة لدى الشركاء الآخرين. كما بدأت ماستركارد العمل على المشروع في عام 2013 آملة أن يصبح هذا التعاون معيارًا قياسيًا للمدفوعات عبر الهواتف المحمولة. وجاء الإعلان عن الخدمة في وقت قدمت فيه سياسات ماستركارد وفيزا حوافز قوية لتحديث أجهزة نقاط البيع لتصبح متوافقة مع تقنيات الدفع الإلكتروني. وعقب ذلك، تواصلت أبل مع عدة بنوك كبرى في منتصف عام 2013 دون الكشف عن أسماء البنوك الأخرى المشاركة، وللحفاظ على السرية، أنشأ بنك جيب أوتشيز غرفة عمليات مغلقة ومجردة من النوافذ لإنجاز غالبية الأعمال الحساسة، وكان يعلم أن أبل هي الشريك نحو 100 موظف فقط من أصل 300 عملوا على المشروع، بينما لم يتعرف بقية المشاركين عن قرب على اسم أبل باي إلا وقت الإعلان الرسمي، وظلت مشاركة أبل طي الكتمان طوال الفترة التمهيدية للإطلاق.
إضافةً إلى ذلك، وفي أكتوبر 2015، أكدت جينيفر بيلي، نائبة رئيس شركة أبل لخدمة أبل باي، أن سلاسل ومطاعم مثل كي إف سي وتشيلدز وستاربكس ستأخذ في قبول الدفع بالخدمة خلال عام 2016.
إضافةً إلى ذلك، وفي 25 مارس 2019، كُشف عن بطاقة أبل كارد بالتعاون مع جولد مان ساكس وماستركارد.
من جهة ثانية، وفي يونيو 2024، أُعلن عن إمكانية البدء في عمليات الشراء عبر الإنترنت باستخدام أبل باي من أجهزة خارجية، حيث يتلقى المستعملون رمزًا يتطلب مسحه ضوئيًا باستخدام هاتف آيفون يعمل بنظام آي أو إس 18 أو أحدث لإتمام العملية.
إضافةً إلى ذلك، أُعلن عن الخدمة خلال حدث إطلاق هاتف آيفون 6 في 9 سبتمبر 2014، ووصف تيم كوك، الرئيس التنفيذي لشركة أبل، طريقة الدفع التقليدية باستخدام البطاقات ذات الشريط المغناطيسي بأنها وسيلة قديمة وغير آمنة تعتمد على واجهات عرضة للاختراق، وتعرض أرقام البطاقة للرمز وتفتقر إلى معايير الأمان الحقيقية. ومع تحديث نظام التشغيل آي أو إس 8.1 الصادر بالتزامن مع الإطلاق، تفعّلت الخدمة على الأجهزة المتوافقة. كما أتاحت الشركة واجهة برمجة التطبيقات لمطوري التطبيقات لتمكينهم من إدماج خيار إتمام الدفع عبر أبل باي داخل تطبيقاتهم.
التقنية
طريقة التحقق من حامل البطاقة عبر جهاز المستهلك
وفي هذا الصدد، في المملكة المتحدة، تضع البنوك المصدرة حداً أقصى للمدفوعات التقليدية غير التلامسية باستخدام البطاقات البنكية عند 100 جنيه إسترليني (وكان الحد 45 جنيهاً إسترلينياً حتى 14 أكتوبر 2021)، لعدم توفر التحقق من شخصية حامل البطاقة خلال المعاملة. ومع ذلك، تتيح عمليات الدفع عبر أبل باي إجراء معاملات بأي مبلغ، بفضل معايير الأمان العالية وانخفاض مخاطر الاحتيال (رغم أن بعض البنوك المصدرة قد تفرض حدوداً خاصة بها، كما أن بعض أجهزة القراءة لا تدعم هذه الخاصية). وتطبق حدود مماثلة على المعاملات في دول أخرى.
علاوةً على ذلك، وقد أنهت أبل خدمتها المباشرة لشراء المنتجات بالتقسيط في الولايات المتحدة، وانتقلت للاعتماد على جهات إقراض خارجية لتوفير خطط التقسيط، مع إمكانية استمرار المستعملين الحاليين في إدارة مدفوعاتهم عبر تطبيق المحفظة.
وفي السياق ذاته، تعتمد خدمة أبل باي على مواصفات الترميز الخاصة بمدفوعات إي إم في. تحافظ الخدمة على خصوصية بيانات الدفع الخاصة بالعميل بعيداً عن تاجر التجزئة، حيث تستبدل رقم الحساب الأساسي للبطاقة الائتمانية أو بطاقة الخصم برقم حساب رمزي مخصص للجهاز، كما تنشئ رمز أمان متغير يتجدد مع كل معاملة مالية. ويكون هذا الرمز المتغير بمثابة شفرة أمان في معاملات النمط القياسي، أو قيمة تحقق متغيرة في معاملات محاكاة شريط المغناطيس. وأكدت شركة أبل أنها لا تتتبع عمليات الاستخدام، إذ تظل هذه البيانات محصورة بين العميل والتاجر وبنك العميل. ويمكن للمستعملين كذلك إيقاف الخدمة عن بُعد في حال فقدان الهاتف عبر تطبيق العثور على الآيفون.
ومن ناحية أخرى، تحتمل أبل جزءاً من المسؤولية المالية في حال الاستخدام الاحتيالي للخدمة، بينما يُتوقع من البنوك تحمل العبء الأكبر، وتذكر التقارير أن أبل تفاوضت للحصول على رسوم معاملات منخفضة. وفي المقابل، أملت البنوك في الاستحواذ على عمليات الشراء التي كانت تتناول سابقاً دون استخدام البطاقات الائتمانية. وأفادت صحيفة فاينانشال تايمز أن أبل تحصل على نسبة 0.15% من عمليات الشراء التي تتم عبر الخدمة في الولايات المتحدة، لكنها أوضحت عقب إطلاق الخدمة في المملكة المتحدة أن نسبة أبل هناك أقل بكثير، ويرجع ذلك أساساً إلى التنظيمات الأوروبية التي حددت رسوم التبادل في المنطقة الاقتصادية الأوروبية بنسبة 0.3% لبطاقات الائتمان الشخصية و0.2% لبطاقات الخصم الشخصية ابتداءً من 8 يونيو 2015. وفي روسيا، تحصل أبل على 0.05% لبطاقات الخصم و0.12% لبطاقات الائتمان عن كل عملية شراء، فضلًا عن 45 روبلاً يدفعها البنك سنوياً عن كل بطاقة تضاف إلى الخدمة.
علاوةً على ذلك، وعلى الرغم من تلقي المستعملين إشعارات فورية بإتمام المعاملة، فإن نظام أبل باي لا يُعد وسيلة دفع فوري، نظراً لأن تحويل الأموال بين الأطراف لا يتم لحظياً. وتعتمد مدة التسوية المالية على طريقة الدفع التي يختارها العميل، باستثناء عمليات الدفع باستخدام البطاقات التي تخزن الرصيد على البطاقة نفسها، مثل بطاقة سويكا اليابانية أو بطاقة أكتوبس في هونغ كونغ، حيث يمكن لهذه البطاقات تحويل الأموال مباشرة إلى التاجر دون الحاجة إلى اتصال بالإنترنت.
ومن ناحية أخرى، تدعم أبل باي في معاملات القياس الشائع استخدام طريقة التحقق من حامل البطاقة عبر جهاز المستهلك، وذلك بواسطة بصمة الاصبع، أو بصمة الوجه، أو رمز مرور الهاتف أو الساعة. وتتيح هذه الطريقة للجهاز نفسه توفير التحقق المطلوب للمعاملة دون الحاجة إلى توقيع حامل البطاقة على الإيصال أو إدخال الرمز السري. وتسمح هذه الخاصية للتجار في بعض الأسواق التي تفرض حداً أقصى للمدفوعات غير التلامسية دون تحقق (مثل حد 100 جنيه إسترليني في المملكة المتحدة، و100 دولار كندي في كندا، و300 ريال سعودي في المملكة العربية السعودية) بقدبول معاملات بمبالغ أعلى عبر أبل باي، بشرط تحديث البرمجيات في أجهزة الدفع لديهم لتتوافق مع أحدث مواصفات الشبكات غير التلامسية.
من جهة ثانية، وللدفع عند نقاط البيع، يضع المستعمل جهازه المعتمد من أبل بالقرب من قارئ بطاقات الاتصال قريب المدى الخاص بنظام البيع. ويثبت مستعملو الآيفون هويتهم باستخدام بصمة الاصبع، أو بصمة الوجه، أو رمز المرور، في حين يثبت مستعملو ساعة أبل هويتهم بالنقر المزدوج على الزر الجانبي للجهاز بعد فتح قفله. وللدفع داخل التطبيقات المدعومة في أجهزة أبل، يختار المستعملون أبل باي كوسيلة للدفع ويؤكدون العملية عبر بصمة الاصبع أو بصمة الوجه. ويمكن للمستعملين إضافة بطاقات الدفع إلى الخدمة بأربع طرق مختلفة: إما عن طريق البطاقة المرتبطة بحساب آيتيونز، أو التقاط صورة للبطاقة، أو ربطها من داخل تطبيق البنك المصدر للبطاقة، أو إدخال بيانات البطاقة يدوياً.
الإقبال والانتشار
من جانب آخر، وصرح برايان كورنيل، الرئيس التنفيذي لشركة "تارجت"، بأن الشركة ترحب بدعم "أبل باي" في نهاية المطاف بعد إتمام التحول إلى تقنية الشريحة والرمز السري، إلا أنها تواصل التزامها مع تحالف "MCX". وفي 22 يناير 2019، أعلنت "تارجت" بدء توفير الخدمة في جميع متاجرها داخل الولايات المتحدة.
كذلك، وأصبحت هيئة "النقل في لندن"، إحدى أكبر الجهات الشريكة للإطلاق في المملكة المتحدة وأكبر جهات التعامل اللاتلامسي في العالم، الجهة الأكثر استخدامًا لخدمة أبل باي في المملكة المتحدة.
في هذا الإطار، وفي 31 مايو 2019، أعلنت هيئة النقل بمدينة نيويورك عن بدء دعم أبل باي عبر أجهزة "OMNY" المخصصة للتحصيل في شبكات أنفاق المترو والحافلات.
- انظر كذلك
- سامسونج باي
- جوجل باي
- محفظة آبل
- بطاقة أبل
- المراجع
في هذا الإطار، وبحلول فبراير 2020، أصبحت "أبل باي" تستحوذ على 5% من إجمالي معاملات البطاقات حول العالم. وفي 4 أبريل 2020، صرّح تود جونز، الرئيس التنفيذي لسلسلة "ببليكس"، بالتوفير الفوري لدعم أبل باي المباشر تيسيرًا على المستهلكين في مواجهة تفشي كوفيد-19.
وفي السياق ذاته، أعلنت أبل تسجيل أكثر من مليون بطاقة ائتمانية في خدمة "أبل باي" خلال الأيام الثلاثة الأولى من إطلاقها، مما جعلها أكبر نظام للمدفوعات المحمولة في الولايات المتحدة في ذلك الوقت. وبلغ عدد المتاجر والتجار المشاركين وقت الإطلاق نحو 220 ألف متجر.
علاوةً على ذلك، وفي 2 يونيو 2016، أوردت مجلة "فورشن" تصريحًا لأبل أعلنت فيه أن منصتها للمدفوعات تجتذب مليون مستعمل جديد أسبوعيًا، دون الإفصاح عن إجمالي الأعداد التراكمية للمستعملين. وأوضحت أبل كذلك أن حجم المعاملات عبر الخدمة تضاعف خمس مرات مقارنة بالعام السابق، وأن حجم المدفوعات داخل التطبيقات تضاعف بأكثر من مرتين في النصف الثاني من عام 2015.
إضافةً إلى ذلك، وفي 7 سبتمبر 2016، أعلنت شركة "ويفير" لدعم الخدمة للشراء الإلكتروني عبر موقعها.
من جانب آخر، وفي 11 يوليو 2016، أكد "مجلس التحلكم في المشروبات الكحولية بأونتاريو" (LCBO) إتاحة خدمة أبل باي في جميع فروعه التي تتجاوز 850 فرعًا في مقاطعة أونتاريو بكندا، وذلك بعد التوسع التدريجي في دعم أجهزة نقاط البيع المجهزة بخاصية الاتصال قريب المدى (NFC).
إضافةً إلى ذلك، وفي 22 مايو 2018، أعلنت هيئة النقل "ترانس لينك" في كولومبيا البريطانية تقديم الدعم لخدمة أبل باي عند جميع بوابات تحصيل التذاكر وداخل الحافلات.
كذلك، وابتداءً من 19 أغسطس 2016، أصبحت الخدمة متاحة في مطاعم "تشيك فيليه" بكافة أرجاء الولايات المتحدة، مما مكن رواد المطعم من الشراء سواء داخل المتاجر أو عبر خدمة الطلب من السيارة.
من جانب آخر، وفي الولايات المتحدة، واجهت أبل معارضة من بعض أطراف قطاع المدفوعات المحمولة، ولا سيما "تحالف تجار التجزئة" (MCX) الذي كان بصدد تدشين نظام منافس يُعرف باسم "كرنت سي" (CurrentC). وحرص الكثير من المشاركين في هذا التحالف، مثل "بست باي" و"ولمارت" و"ببليكس"، على التخلي الأولوي عن قبول "أبل باي" بسبب اتفاقيات الحصرية، وأوقفت سلسلتا صيدليات "سي في إس" و"رايت إيد" التعامل بجميع أنظمة الدفع عبر شريحة NFC لصالح الخدمة المنافسة، غير أنه وبانتهاء فترة الحصرية في أغسطس 2015، بدأت "رايت إيد" قبول الخدمة مجددًا اعتبارًا من 15 أغسطس 2015. ثم بدأت كل من "سي في إس" و"بست باي" بدعم "أبل باي" في جميع فروعهما بدءًا من أكتوبر 2015، وانتهى تحالف "MCX" وخدمة "كرنت سي" بحلول مارس 2017.
إضافةً إلى ذلك، وبحلول 11 فبراير 2016، أفاد نحو 20% من مستعملي آيفون 6 في الولايات المتحدة أنهم استعملوا الخدمة مرّة واحدة على الأقل. وتعمل أبل على تحديث قائمة البنوك التي تدعم "أبل باي" باستمرار عبر موقعها الإلكتروني.
كذلك، وفي 31 يوليو 2018، أعلن تيم كوك أن سلاسل المتاجر التابعة لـ "سي في إس" و"سفن إلفن" في الولايات المتحدة ستوفر دعمًا كاملاً للخدمة.
إضافةً إلى ذلك، وفي أواخر عام 2019، وتحديدًا في 21 أغسطس و23 ديسمبر، أعلنت إدارة النقل بـ "ميامي ديد" تفعيل الخدمة في جميع محطات البوابات والحافلات.
كذلك، ومع إطلاق "أبل باي" في الصين، بلغت عمليات تفعيل الخدمة ثلاثة ملايين حالة خلال أول ثلاثة أيام، بينما واصلت الخدمة التوسع بمعدل مليون مستعمل جديد أسبوعيًا على مستوى العالم.
أبل كاش
من جهة ثانية، ويمكن للمستعمل بدلاً من ذلك اختيار تحويل الرصيد إلى حساب بنكي محدد عبر نظام التحويلات المصرفية المباشرة.ومنذ عام 2017، تتولى شركة جرين دوت إدارة أبل كاش تحت اسم بنك جرين دوت، وتتاح الخدمة حظراً لمواطني الولايات المتحدة أو المقيمين فيها ممن بلغت أعمارهم 18 عاماً أو أكثر، ولديهم عنوان إقامة في الولايات المتحدة أو بورتوريكو.
في هذا الإطار، أبل كاش، المعروفة سابقاً باسم أبل باي كاش، هي ميزة تتيح تحويل الأموال بين المستعملين عبر تطبيق الرسائل. وعند استلام المستعمل لمبلغ مالي، تودع الأموال في بطاقة أبل كاش الخاصة بالمستلم، وتكون متاحة للاستخدام الفوري لدى التجار الذين يقبلون أبل باي. وقبل شهر أبريل 2022، كانت بطاقة أبل كاش تصدر كبطاقة خصم غير تلامسية عبر شبكة ديسكفر، وتصدر أرقام حسابات الأجهزة الخاصة بأبل كاش في الوقت الحالي عبر شبكة فيزا للدفع، مما يضمن قبولاً أوسع للبطاقة لدى عدد أكبر من التجار.
القبول العالمي
من جانب آخر، * بطاقات فيزا الصادرة في كندا والمملكة المتحدة والمملكة العربية السعودية، وربما دول أخرى غير الولايات المتحدة، تدعم فقط معاملات النمط القياسي الحديث، ولا تدعم المعاملات القديمة التي تحاكي الشريط المغناطيسي. ولا تدعم بعض أجهزة الدفع غير التلامسية في الولايات المتحدة هذا النمط الحديث (حتى وإن كانت تدعم الاتصال المباشر بالبطاقة)، ونتيجة لذلك يظهر للمستعملين قادمين إلى الولايات المتحدة خطأ يتضمن تعذر إتمام الدفع على شاشة الآيفون وعلى جهاز البيع عند محاولة استخدام أبل باي.
وفي السياق ذاته، تقدم المؤسسات المالية الكبرى أنظمة دفع غير تلامسية، إلا أن الاختلافات في إعدادات التهيئة بين الدول (وحتى بين الجهات المصدرة للبطاقات) قد تؤدي إلى مواجهة المستعملين لمشكلات في القبول أثناء السفر. ومن الأمثلة على ذلك:
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟