أزمة التقاعد
تعريفًا بالموضوع، أزمة المعاشات التقاعدية هي الصعوبة المتوقعة في دفع معاشات تقاعد عمال الشركات أو الحكومات في مختلف البلدان، بسبب الاختلاف بين التزامات المعاشات والموارد المخصصة لتمويلها. تعود الصعوبة الأساسية لمشكلة التقاعد، في وجوب دعم المؤسسات لفترة أطول بكثير مما خططته المجموعات السياسية. يتسبب تغيير التركيبة السكانية في انخفاض نسبة العمال المتقاعدين. وتشمل العوامل المساهمة في هذه الصعوبات، طول أعمار بعض المتقاعدين، الذين يعيشون فترة أطول من المتوقع (زيادة العدد النسبي للمتقاعدين)، وانخفاض معدلات المواليد (نقص في العدد النسبي للعاملين، لا سيما بعد الحرب العالمية الثانية). تعد المقارنة الدولية لمؤسسة التقاعد من قبل الدول مهمة لحل مشكلة أزمة التقاعد. هناك نقاش كبير بشأن حجم وأهمية المشكلة، وكذلك الحلول. مثلًا، اعتبارًا من عام 2008 تراوحت تقديرات نقص التمويل في برامج معاشات الولايات المتحدة الأمريكية، بين تريليون دولار باستخدام معدل خصم يتراوح بين 8% إلى 3.23 تريليون دولار مستعملين عوائد سندات الخزانة الأمريكية مثل معدل خصم. بلغت القيمة الحالية للالتزامات غير الممولة بموجب الضمان الاجتماعي في أغسطس 2010 قرابة 5.4 تريليون دولار. بمعنى آخر، يجب تخصيص هذا المبلغ اليوم، لتغطية كل من رأس المال والفائدة، النقص الموجود في البرنامج بين إيرادات الضرائب والمدفوعات على مدار الـ 75 عامًا القادمة. يشكك بعض الاقتصاديين في قدرتنا على معالجة المشكلة الآن عن طريق الادخار. يعد تخزين الأموال من قبل الحكومات في شكل نقد إلزامي، المكافئ الوظيفي لتخزين مجموعة من سندات دينها الخاصة. نظرًا لأن الحكومة مسؤولة عن طباعة العملة، فإن عملية الطباعة الحالية وحفظها ثم إطلاقها للتداول لاحقًا، معادل اقتصاديًا لمجرد طباعتها لاحقًا. هذا يشير إلى أن تكديس النقود من قبل الحكومة اليوم لمعالجة الأزمات اللاحقة، ليس بحل. وفيما يلي تفاصيل أوسع عن ذلك.
إضافةً إلى ذلك، تخفيض الالتزامات عن طريق الانتقال من المستحقات المحددة، إلى أنواع المعاشات التقاعدية المساهمة المحددة وتقليل مبالغ الدفع المستقبلية (مثلًا، ضبط الصيغة التي تحدد قيمة المستحقات).
يمكن تقسيم أفكار الإصلاح إلى ثلاث فئات رئيسية:
وفي السياق ذاته، معالجة نسبة العمال المتقاعدين، من خلال رفع سن التقاعد، وسياسة التوظيف وسياسة الهجرة.
كذلك، زيادة الموارد لتمويل المعاشات من خلال زيادة معدلات المساهمة ورفع الضرائب.
حسابات المعاشات التقاعدية
كذلك، غالبًا ما تُجرى حسابات المعاشات التقاعدية بواسطة المخمنين باستخدام الافتراضات المتعلقة بالتركيبة السكانية الحالية والمستقبلية ومتوسط العمر المتوقع وعوائد الاستثمار ومستويات المساهمات أو الضرائب والدفعات للمستفيدين، من بين متغيرات أخرى. يتعلق أحد مجالات الخلافات بالمعدل السنوي المفترض لعوائد الاستثمارات. إذا افتُرض عائد استثمار أعلى، فستُطلب مساهمات أقل نسبيًا من الذين يدفعون للنظام. جادل النقاد بأن افتراضات عوائد الاستثمارات مبالغ فيها بشكل مصطنع ومبالغ، لتقليل مبالغ المساهمة المطلوبة من قبل الأفراد والحكومات التي تُدفع في نظام التقاعد. مثلًا، فإن عوائد السندات (عوائد الاستثمارات المضمونة) في الولايات المتحدة وفي أماكن أخرى، منخفضة (والولايات المتحدة وأسواق الأوراق المالية الأخرى لم تتغلب باستمرار على التضخم بين عامي 2000-2010). ولكن للعديد من المعاشات التقاعدية افتراضات للعوائد السنوية للاستثمارات بنسبة 7-8% سنويًا. والتي هي أقرب إلى متوسط العائد قبل عام 2000. إذا خُفضت هذه المعدلات بنسبة 1-2%، فإن مساهمات المعاش التقاعدي المطلوبة والمأخوذة من الرواتب أو عن طريق الضرائب ستزداد بدرجة كبيرة. حسب أحد التقديرات، يعني كل تخفيض بنسبة 1%، زيادة بنسبة 10% في المساهمات. مثلًا، إذا خفض برنامج التقاعد افتراض معدل عوائد الاستثمار من 8% سنويًا إلى 7% سنويًا، فسيُطلب من الشخص الذي يساهم بمبلغ 100 دولار شهريًا في معاشه المساهمة بـ110 دولارات. بإمكان محاولة الحفاظ على عوائد أفضل من السوق التسبب كذلك في زيادة المخاطر التي سيتحملها مديرو المشاريع. أفاد صندوق النقد الدولي في أبريل 2012 أن البلدان المتقدمة قد تكون قللت من شأن تأثير طول العمر على حسابات التقاعد العامة والخاصة. قدّر صندوق النقد الدولي إمكانية أن طول عمر الأفراد الذين يعيشون لمدة أطول من المتوقع بثلاث سنوات، سيكون سببًا في زيادة نسبة التكاليف الإضافية لتصبح 50% من الناتج المحلي الإجمالي لعام 2010 في الاقتصادات المتقدمة و 25% في الاقتصادات الناشئة. سيمثل هذا في الولايات المتحدة زيادة بنسبة 9% في التزامات التقاعد. تضمنت توصيات صندوق النقد الدولي رفع سن التقاعد بما يتناسب مع متوسط العمر المتوقع.
الخلفية
كذلك، نسبة العمال مقارنة بالمتقاعدين «نسبة الدعم» آخذة في الانخفاض في أغلب دول العالم المتقدم. ويعود ذلك إلى عاملين ديموغرافيين: زيادة متوسط العمر المتوقع فضلًا عن سن التقاعد الثابت، وانخفاض معدل الخصوبة. زيادة متوسط العمر المتوقع (مع سن التقاعد الثابت) يزيد من عدد المتقاعدين في جميع الأوقات، إذ يتقاعد الأفراد لجزء أطول من حياتهم، في حين أن انخفاض معدل الخصوبة يقلل من عدد العمال. كان هناك في سنة 1950، في دول منظمة التعاون الاقتصادي والتنمية 7.2 أشخاص تتراوح أعمارهم بين 20-64 عامًا لكل شخص يبلغ 65 عامًا أو أكثر. انخفضت نسبة الدعم بحلول عام 1980، لتصل إلى 5.1 وبحلول عام 2010 كانت 4.1. من المتوقع أن تصل النسبة إلى 2.1 فقط بحلول عام 2050. وفي سنة 2010 كان متوسط النسبة في الاتحاد الأوروبي 3.5، ومن المتوقع أن يصل إلى 1.8 بحلول عام 2050.
برنامج الضمان الاجتماعي الأمريكي
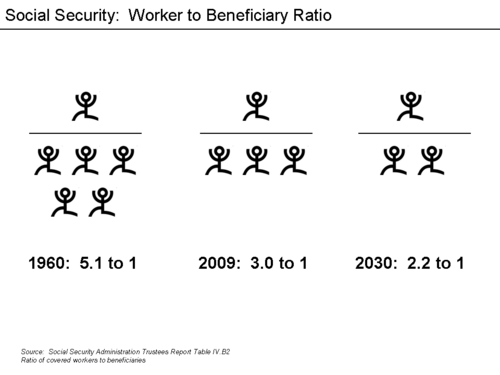
وفي هذا الصدد، كان عدد العمال الأمريكيين لكل متقاعد، 5.1 عام 1960، انخفض هذا إلى 3.0 في سنة 2009 ومن المتوقع أن ينخفض إلى 2.1 بحلول عام 2030. من المتوقع أن يرتفع عدد المستفيدين من برنامج الضمان الاجتماعي من 44 مليون في سنة 2010 إلى 73 مليون في سنة 2030. بلغت القيمة الحالية للالتزامات غير الممولة بموجب الضمان الاجتماعي في أغسطس 2010 قرابة 5.4 تريليون دولار. وبعبارة أخرى، سيتعين تخصيص هذا المبلغ لتغطية رأس المال والفائدة، النقص على مدى السنوات الـ 75 المقبلة. تتوقع إدارة الضمان الاجتماعي أن زيادة ضرائب الرواتب تعادل 1.9% من قاعدة ضرائب الرواتب أو 0.7% من الناتج المحلي الإجمالي، ستكون ضرورية لوضع برنامج الضمان الاجتماعي في الرصيد المالي على مدار 75 عامًا. على مدى أفق زمني غير محدود، يبلغ متوسط العجز هذا 3.4% من قاعدة ضريبة الرواتب و 1.2% من الناتج المحلي الإجمالي.
وعلى صعيد آخر، بحسب توقعات الحكومة الرسمية، يواجه الضمان الاجتماعي التزامًا غير ممول قدره 13.2 تريليون دولار على مدار الـ 75 عامًا القادمة.
الولايات المتحدة
في هذا الإطار، يعد المستقبل المالي لمؤسسة ضمان المعاشات التقاعدية غير مؤكد بسبب التحديات طويلة الأمد المتعلقة بهيكل التمويل والحوكمة. تجاوزت التزامات مؤسسة ضمان معاشات التقاعد المعتادة بنحو 51 مليار دولار في نهاية السنة المالية 2018، بزيادة قدرها نحو 16 مليار دولار عن نهاية السنة المالية 2013. فضلًا عن ذلك، قدرت هيئة ضمان معاشات التقاعد أن تعرضها لخسائر مستقبلية محتملة إضافية، للخطط الناقصة التمويل في كل من البرامج الفردية والبرامج متعددة الموظفين، كان نحو 185 مليار دولار، منها 175 مليار دولار لصالح البرامج الفردية. توقعت مؤسسة ضمان استحقاقات المعاشات التقاعدية وجود احتمالية تفوق 90% في إفلاس برنامج متعدد الموظفين بحلول عام 2025 واحتمال بنسبة 99% بحلول عام 2026.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟