أصول مالية
المحتويات
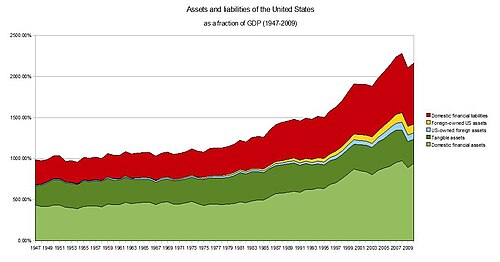
تعريفًا بالموضوع، الأصول المالية هي أصول غير مادية يتم اشتقاق قيمتها من مطالبة تعاقدية، مثل الودائع المصرفية والسندات والمشاركة في رأس مال الشركات. عادة ما تكون الأصول المالية أكثر سيولة من الأصول الملموسة الأخرى، مثل السلع أو العقارات. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
من جهة ثانية، تتعارض الأصول المالية مع الأصول غير المالية وحقوق الملكية التي تشمل الممتلكات المادية (تسمى أحيانًا الأصول العقارية) مثل الأراضي أو العقارات أو السلع والأصول غير الملموسة مثل الملكية الفكرية، مثل حقوق النشر وبراءات الاختراع والعلامات التجارية والبيانات وما إلى ذلك.
أنواع الأصول المالية
إضافةً إلى ذلك، [1] المديرية العامة للضرائب قانون الضرائب المباشرة والرسوم المماثلة، وزارة المالية. ص 95
تصنف الأصول المالية إلى [1]:
وعلى صعيد آخر، يتم تصنيف جميع الأصول المالية الأخرى على أنها أصول مالية «متاحة للبيع» ويتم قياسها بالقيمة العادلة من خلال الربح أو الخسارة حسب التصنيف.
انظر كذلك
وفي هذا السياق، بموجب المعايير الدولية لإعداد التقارير المالية، يتم تصنيف الأصول المالية إلى أربع فئات عامة تحدد الطريقة التي يتم بها قياسها والإبلاغ عنها:
ومن ناحية أخرى، يتم تصنيف الأصول المالية ذات الدفعات الثابتة أو القابلة للتحديد وتاريخ الاستحقاق الثابت والتي يجب أن تكون الشركة مستعدة وقادرة على الاحتفاظ بها حتى تاريخ الاستحقاق كاستثمارات «محتفظ بها حتى تاريخ الاستحقاق». يتم قياس الاستثمارات المحتفظ بها حتى تاريخ الاستحقاق إما بالقيمة العادلة من خلال الربح أو الخسارة بالتخصيص، أو يتم تحديدها على أنها أصول مالية متاحة للبيع بالتخصيص.
ومن جهة أخرى، تعتبر الموجودات المالية ذات المدفوعات الثابتة أو القابلة للتحديد وغير المدرجة في سوق نشط «قروضًا ومدينين». يتم كذلك قياس القروض والمدينين إما بالقيمة العادلة من خلال الربح أو الخسارة بالتخصيص أو يتم تحديدها على أنها أصول مالية متاحة للبيع بالتخصيص.
كذلك، بالنسبة للموجودات المالية التي يتم قياسها بالقيمة العادلة من خلال الربح أو الخسارة بالتخصيص، يكون التخصيص ممكنًا فقط بالمبلغ الذي تم الاعتراف به في البداية. علاوة على ذلك، لا يمكن التخصيص لأدوات حقوق الملكية التي لا يتم تداولها في سوق نشط ولا يمكن تحديد قيمتها العادلة بشكل موثوق. مزيد من المتطلبات (البديلة) للتعيين هي مثلًا على الأقل انخفاض واضح في «عدم التطابق» مع الأصول أو الالتزامات المالية الأخرى، تقييم داخلي وإعداد تقارير وتوجيه بالقيمة العادلة، أو عقد مشترك مع مشتق مضمّن غير جوهري وقد يكون منفصل. فيما يتعلق بالموجودات المالية المتاحة للبيع بالتخصيص، يكون التخصيص ممكنًا فقط بالمبلغ الذي تم الاعتراف به في البداية كذلك. ومع ذلك، لا توجد قيود أو متطلبات أخرى.
وفي السياق ذاته، 1. تصنيف الأصول المالية بغض النظر عن الصندوق والحسابات المالية الأخرى:
ومن جهة أخرى، 1. الأصول المالية المثبتة : وهي الأسهم والسندات والحقوق التي يكون للمؤسسة القدرة والرغبة على الاحتفاظ بها لفترة طويلة ، والى تاريخ إلى تاريخ استحقاقها في حالة السندات، وتسجل في ح27 المثبتات المالية الأخرى. وتصنف الأصول المالية المثبتة بدورها إلى [2] :
في هذا الإطار، معالجة الأصول المالية وفق المعايير الدولية لإعداد التقارير المالية
من جانب آخر، الأصول المالية «المحتفظ بها للمتاجرة» - أي التي تم حيازتها أو تكبدها بشكل أساسي لغرض البيع، أو هي جزء من محفظة بها دليل على جني أرباح قصيرة الأجل، أو مشتقات - يتم قياسها بالقيمة العادلة من خلال الربح أو خسارة.
كذلك، [2] أبو نصار محمد، حميدات جمعة معايير المحاسبة والإبلاغ المالي ،الدولية، دار وائل للنشر، عمان، الطبعة الثالثة 2014 ص 64
وفي السياق ذاته، تُصنَّف الأصول المالية بحسب متطلبات المعايير الدولية لإعداد التقارير المالية بحسب خصائص التدفقات النقدية التعاقدية ونموذج أعمال المنشأة في إدارة الأصول المالية. ويحدد التصنيف طريقة قياس الأصل المالي وعرض التغيرات في قيمته في القوائم المالية
في هذا الإطار، بحسب المعايير الدولية لإعداد التقارير المالية (IFRS)، يُعرَّف الأصل المالي بأنه أي أصل يمثل نقدًا، أو أداة حقوق ملكية لكيان آخر، أو حقًا تعاقديًا في استلام النقد أو أصل مالي آخر من كيان آخر، أو في تبادل الأصول المالية أو الالتزامات المالية مع كيان آخر وفق شروط قد تكون مواتية للمنشأة. كما يشمل بعض العقود التي يمكن أو سيتم تسويتها باستخدام أدوات حقوق الملكية الخاصة بالمنشأة.
محاسبة القيمة حسب السوق
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟