إنداكا
المحتويات
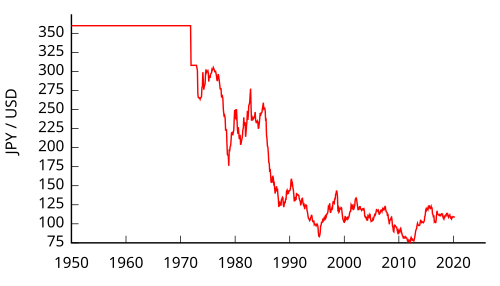
على سبيل التعريف، إنداكا (ين باهظ الثمن) أو إنداكا فوكيو (أي الركود الاقتصادي للين) هي حالة تكون فيها قيمة الين الياباني مرتفعة مقارنة بالعملات الأخرى. وبما أن اقتصاد اليابان يعتمد إلى حدّ كبير على الصادرات، فإن هذا قد يتسبب في وقوع اليابان في حالة ركود اقتصادي. عكس إنداكا هو en'yasu (حرفيًا، الين الرخيص)، حيث يكون الين منخفض بشكل نسبي مقارنة بالعملات الأخرى. وفيما يلي تفاصيل أوسع عن ذلك.
تاريخه
ظهور المصطلح
وفي السياق ذاته، شهدت اليابان تراجعا متجددا في قيمة الين بعد زلزال وتسونامي توهوكو الضخم عام 2011، حيث وصل لفترة وجيزة إلى 75.5 مقابل الدولار. ثم مرة أخرى،بعد أزمة سقف الديون الأميركية عام 2011، ارتفع الين ببطء ولكن بثبات إلى أعلى مستوياته بعد التسونامي. ويظل الين تحت ضغط هائل بسبب الثروة المتراكمة من الخارج وفائض الحساب الجاري، على الرغم من الضربة الشهرية المتكررة التي تتراوح بين 5 و10 مليارات دولار بسبب الوقود الأحفوري المستورد بعد إغلاق محطة نووية. وعلاوة على ذلك، وبما أن الصين تسعى الآن إلى تنويع احتياطياتها من النقد الأجنبي التي تبلغ قيمتها 3 تريليون دولار أميركي وتحويلها إلى الين، فإن ضعف الين الياباني أصبح محدوداً بسبب المشتريات الصينية، إلى جانب أزمة الديون السيادية الأوروبية، ووقوع الولايات المتحدة في أزمة الرهن العقاري، الأمر الذي يجعل احتمالات حدوث ضعف كبير في قيمة الين غير محتملة إلى حد كبير.
ومن جهة أخرى، تم اطلاق تحذير إنداكا مرة أخرى عام 2008ن حيث انتقل الين من مستوى عائم بالقرب من 120 إلى مستوى عائم بالقرب من 90. ويعتقد أن هذه هي المرة الأولى التي تساهم فيها إينداكا في ركود عالمي، وليس مجرد ركود ياباني. في حين أن السبب المباشر للركود من المعتقد على نطاق واسع هو زيادة حالات التخلف عن سداد الائتمان (خارج اليابان إلى حد كبير) مما تسبب في فقدان الثقة في أسواق الائتمان ( أي أزمة ائتمانية )، كان الين يمول هذه الاستثمارات من خلال تجارة الحمل، حيث تم تقديم القروض بأسعار فائدة قريبة من الصِفر بالين لتمويل شراء الديون غير المقومة بالين والتي كانت أسعار الفائدة عليها أعلى. ومع ارتفاع قيمة الين، انعكست بسرعة تريليونات الدولارات المتراكمة من تجارة الحمل على مدى سنوات في غضون أيام، وكان هناك ضغوط لبيع هذه الأصول لتغطية قروض الين الأكثر تكلفة، وبالتالي تقليص الائتمان المتاح وتسريع الأزمة. بحلول عام 2011، وصل الين إلى 81.1129 مقابل الدولار الأمريكي.
علاوةً على ذلك، بعد انفجار فقاعة أزمة الإسكان الحادة عام 1992، هبطت أسعار الفائدة في اليابان إلى ما يقرب من الصفر. وإلى جانب المدخرات الضخمة المتراكمة على مدى عقود من الفوائض الخارجية، وارتفاع قيمة الين، وحاولت اليابان اتخاذ عدد من التدابير لإضعاف عملتها. في البداية بدأت بشراء العقارات في الخارج، مثل مركز روكفلر في مدينة نيويورك عام 1990، فضلاً عن الاستثمار في سندات الشركات الأميركية. وبعد الخسائر الضخمة التي تكبدتها في الممتلكات، تخلت عن ذلك.
كذلك، واجهت اليابان صعوبة في إبقاء الين منخفض لمساعدة المصدرين. عادة ما يكون لدى الصين وسنغافورة وهونج كونج سعر صرف مستهدف، وهم يشترون العملات الأجنبية للحفاظ على هذا السعر المستهدف. ولكن الصين، مثل اليابان، بدأت تتحرك نفسها إلى نفس الزاوية بسبب فوائضها الضخمة كذلك.
من جانب آخر، بدأت أصول ظهور كلمة إنداكا عام 1971 مع اتفاقية سميثسونيان. تم صياغة المصطلح مع الاستخدام الأول عام 1985 خلال اتفاق بلازا، حيث تم إعادة تقييم الين بشكل حاد بين عشية وضحاها. ومع ذلك، فقد تم استخدامه في سياق الركود لأول مرة عام 1992، عندما تباطأ الاقتصاد الياباني، ومرة أخرى عام 1995، عندما وصل الين الياباني إلى أعلى مستوى له بعد الحرب العالمية الثانية عند 79 ين لكل دولار.
من جهة ثانية، وكان أحد هذه الأساليب هو تدخل الدولة من جانب بنك اليابان في احتياطيات النقد الأجنبي، والتي تخلى عنها في نهاية المطاف عام 2004 بعد أن جمع ما يقرب من تريليون دولار. كما استثمرت اليابان بشكل مباشر في شركة فاني ماي وغيرها من سندات الرهن العقاري، حيث احتفظت بنحو تريليون دولار في تلك السندات. وكان هناك إجراء آخر يتمثل في إقراض كميات هائلة من الأموال للبنوك الأميركية والأوروبية بأسعار فائدة صفرية، وهو ما بدأ على محمل الجد عام 2004، والمعروف كذلك باسم تجارة الحمل الضخمة (عبر القروض المصرفية المقومة بالين للمستثمرين في الخارج). وفيما بعد قامت البنوك الأميركية والأوروبية بإقراض هذه الأموال لأصحاب المنازل في الولايات المتحدة، فضلاً عن كبار المستثمرين العقاريين في الشرق الأوسط. وقد أدى هذا فعليا إلى إبقاء الين عند مستويات 120 أو أقل مقابل الدولار.
التسلسل الزمني
علاوةً على ذلك، 1995: ارتفع سعر الين إلى أعلى مستوى له في فترة ما بعد الحرب العالمية الثانية عند 79 ين مقابل الدولار، مما أدى إلى ظهور ما يسمى بـ"إنداكا فوكيو".
وفي هذا الصدد، 2010: تسببت أزمة الديون السيادية الأوروبية عام 2010 في ارتفاع قيمة الين إلى أعلى مستوى في تسع سنوات مقابل اليورو، حيث ارتفع إلى 107 ين لكل يورو.
وفي هذا الصدد، 1997–2004: بنك اليابان يحارب ارتفاع قيمة الين، واحتياطيات النقد الأجنبي المتزايدة، والديون الوطنية المتضخمة، وظاهرة إنداكا فوكيو.
وعلى صعيد آخر، 2004: بنك اليابان يتخلى عن التدخل النشط، ويشجع على تداول الين.
- 1971: اتفاقية سميثسونيان ترفع قيمة الين من 360 إلى 308 ين للدولار.
- 1973–1971: ضعف الين أثناء أزمة الطاقة.
- 1978: تم تعزيز قيمة الين إلى 180 ين مقابل الدولار، مما أدى إلى ظهور أول إنداكا.
- 1979–1984: ظل سعر الين عند مستوى يتراوح بين 200 و250 ين للدولار.
- 1985: اتفاق بلازا يرفع قيمة الين من 250 إلى 160 ين للدولار.
1989–1995: تذبذب سعر الين بين 100 و160 ين للدولار.
كذلك، 2022: يضعف الين إلى 145 مقابل الدولار، مما دفع بنك اليابان إلى التدخل لتثبيت أسعار الصرف.
في هذا الإطار، 1986–1988: ارتفعت قيمة الين إلى 120 ين مقابل الدولار، مما أدى إلى ظهور الإنداكا الثانية.
ومن ناحية أخرى، 1997: الأزمة المالية الآسيوية، انخفض سعر الين إلى 147 ين مقابل الدولار.
علاوةً على ذلك، أغسطس 2008: ارتفع الين بسبب انهيار أسعار النفط. وقد أدى هذا إلى انعكاس تجارة الفائدة، مما أدى إلى خفض 5.9 تريليون دولار من الين و1.2 تريليون دولار من القروض بالين (7.1 تريليون دولار أميركي)، الأمر الذي أضاف إلى أزمة ائتمان دولية حادة أدت إلى أزمة مالية عالمية.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟