اتفاق بلازا
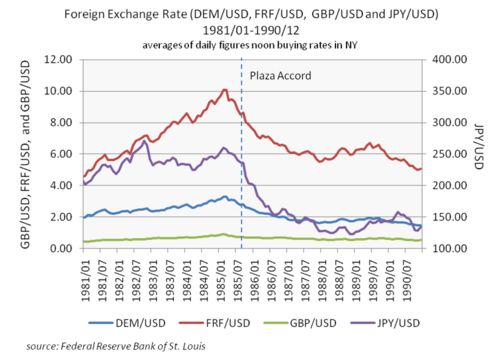
بدايةً، كان اتفاق بلازا أو اتفاقية بلازا اتفاقية بين حكومات فرنسا، وألمانيا الغربية، واليابان، والولايات المتحدة، والمملكة المتحدة، لخفض قيمة الدولار الأمريكي أمام الين الياباني والمارك الألماني من خلال التدخل في أسواق صرف العملات. وقد وقعت حكومات الدول الخمس على الاتفاق في 22 سبتمبر 1985 في فندق بلازا في مدينة نيويورك. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
الاتفاقية الثلاثية 1936
Dodge Line, جهود معادلة الين مقابل الدولار في 7 مارس 1949
إنداكا
التأثيرات
التأثير
وفي هذا السياق، أصبحت السلع المصنعة في الولايات المتحدة أكثر قدرة على المنافسة في سوق الصادرات ولكنها لم تستطع إلى حد كبير النجاح في السوق المحلي الياباني بسبب القيود اليابانية الهيكلية على الواردات. خلقت الآثار الانكماشية لتعزيز الين الياباني في الاقتصاد المعتمد على الصادرات في اليابان حافزًا للسياسات النقدية التوسعية التي أدت إلى ظهور فقاعة أسعار الأصول اليابانية في أواخر ثمانينيات القرن العشرين. وتم التوقيع على اتفاق لوفر في عام 1987 لوقف الانخفاض المستمر في قيمة الدولار الأمريكي.
ومن جهة أخرى، أدى خفض قيمة الدولار إلى جعل شراء الصادرات الأمريكية أرخص بالنسبة لشركائها التجاريين، والذي بدوره يعني ظاهريا أن الدول الأخرى سوف تشتري المزيد من السلع والخدمات الأمريكية الصنع.
في هذا الإطار، انخفضت قيمة سعر صرف الدولار مقابل الين بنسبة 51% في الفترة ما بين 1985-1987. ويرجع أغلب هذا الانخفاض في قيمة العملة إلى إنفاق البنوك المركزية المشاركة مبلغ وقدره 10 مليار دولار. وقد تسببت المضاربة بالعملات في مواصلة تراجع الدولار بعد نهاية التدخلات المنسقة. وعلى عكس بعض الأزمات المالية المشابهة، مثل الأزمة المالية المكسيكية والأزمة المالية الأرجنتينية في عامي 1994 و2001 على التوالي، تم التخطيط لإجراء هذا الانخفاض في قيمة العملة، وتم تنفيذه بشكل منظم، وبطريقة معلنة مسبقًا، ولم يؤدِ هذا الانخفاض إلى حدوث حالة من الذعر المالي في الأسواق العالمية. نجح اتفاق بلازا في خفض العجز التجاري للولايات المتحدة مع دول أوروبا الغربية لكنه فشل إلى حد كبير في تحقيق هدفه الأساسي المتمثل في تخفيف العجز التجاري مع اليابان. ويرجع هذا العجز إلى الأوضاع الهيكلية التي لم تتأثر بالسياسة النقدية، وخاصةً شروط التجارة.
ومن جهة أخرى، كان التوقيع على اتفاق بلازا أمرًا هامًا حيث إنه عكس ظهور اليابان كطرف حقيقي في إدارة النظام النقدي الدولي. ولكنه من المفترض أنه قد ساهم في ظهور فقاعة أسعار الأصول اليابانية، والتي انتهى بها المطاف إلى حالة ركود خطيرة، سميت بالعقد الضائع.
الخلفية
في هذا الإطار، بين 1980 و1985 كان الدولار يقدر بحوالي 50% مقابل الين الياباني، والمارك الألماني، والفرنك الفرنسي، والجنيه الإسترليني، وعملات الاقتصاديات الأربعة الكبرى التالية في ذلك الوقت. وقد تسبب ذلك في حدوث صعوبات هائلة للصناعة الأمريكية ولكن في البداية تجاهلت الحكومة ضغوطها إلى حد كبير. كان القطاع المالي قادرًا على الاستفادة من ارتفاع قيمة الدولار، ولكن خفض قيمة العملة من شأنه أن يتعارض مع خطط إدارة رونالد ريغان لتقليل التضخم. استجاب تحالف واسع من الشركات المصنعة، ومقدمي الخدمات، والمزارعين عن طريق إدارة حملة بارزة ومتزايدة للمطالبة بالحماية من المنافسة الأجنبية.
وعلى صعيد آخر، تمثل مبرر خفض قيمة الدولار في شقين: تقليل العجز في الحساب الجاري للولايات المتحدة، والذي وصل إلى 3.5% من الناتج المحلي الإجمالي، ومساعدة الاقتصاد الأمريكي للخروج من الكساد الخطير الذي بدأ في أوائل ثمانينيات القرن العشرين. وقد أوقف نظام الاحتياطي الفيدرالي في الولايات المتحدة برئاسة بول فولكر أزمة الركود التضخمي التي حدثت في سبعينيات القرن العشرين من خلال رفع أسعار الفائدة، ولكن ذلك قد أدى إلى رفع قيمة الدولار إلى الحد الذي جعل الصناعة في الولايات المتحدة (وخاصة صناعة المركبات) أقل قدرة على المنافسة في السوق العالمي.
كذلك، وقد ضمت الجهات الفاعلة الرئيسية مصدري الحبوب، ومنتجي السيارات، والشركات الهندسية مثل شركة كاتربيلر، وكذلك شركات التقنية العالية بما في ذلك شركة آي بي إم وموتورولا. وبحلول عام 1985، جذبت الحملة انتباه الكونغرس الأمريكي بشكل كاف وبدأ النظر في إصدار قوانين حمائية. وقد دفعت القيود التجارية المحتملة البيت الأبيض للبدء في المفاوضات التي أدت إلى اتفاق بلازا.
العجز التجاري
علاوةً على ذلك، خلال العامين الأولين بعد الاتفاقية، تفاقم العجز التجاري الأمريكي، حيث فاق ارتفاع أسعار الواردات انخفاض كمية الواردات وزيادة كمية الصادرات على المدى القصير. ومع ذلك، بدأ العجز في الانخفاض في نهاية المطاف، حيث انخفضت الواردات وارتفعت الصادرات بما يكفي لتفوق تأثيرات الكمية تأثير التقييم.
وعلى صعيد آخر، جعل انخفاض قيمة العملة الصادرات الأمريكية أرخص للشراء بالنسبة لشركائها التجاريين، مما يعني بدوره أن الدول الأخرى ستشتري المزيد من السلع والخدمات الأمريكية الصنع. فشل اتفاق بلازا في المساعدة على خفض العجز التجاري بين الولايات المتحدة واليابان، ولكنه قلل من عجز الولايات المتحدة مع الدول الأخرى من خلال جعل الصادرات الأمريكية أكثر تنافسية. ونتيجة لذلك، امتنع الكونجرس الأمريكي عن سن الحواجز التجارية الحمائية التي كانت مطلوبة قبل الاتفاقية.
النجاحات والإخفاقات
- انظر كذلك
- علم الاقتصاد
- اتفاقية اللوفر
- حرب العملة
- International Monetary and Economic Conferences
من جانب آخر، يصف جوزيف إي. جاجنون نتيجة الاتفاق بأنها نتيجة الرسالة التي وُجِّهت إلى الأسواق المالية بشأن نوايا السياسات والتهديد الضمني بمزيد من مبيعات الدولار أكثر من كونها نتيجة للسياسات الفعلية. وكان التدخل أكثر وضوحًا في الاتجاه المعاكس بعد اتفاق اللوفر عام 1987، عندما تقرر وقف انخفاض قيمة الدولار.
من جانب آخر، نجح اتفاق بلازا في خفض العجز التجاري الأمريكي مع دول أوروبا الغربية، لكنه فشل إلى حد كبير في تحقيق هدفه الرئيسي المتمثل في تخفيف العجز التجاري مع اليابان. يُعزى هذا العجز إلى ظروف هيكلية لم تتأثر بالسياسة النقدية، وتحديدًا بالظروف التجارية. أصبحت السلع المصنعة الأمريكية أكثر تنافسية في سوق التصدير، لكنها ظلت عاجزة إلى حد كبير عن تحقيق النجاح في السوق المحلية اليابانية بسبب القيود الهيكلية التي فرضتها اليابان على الواردات. وُقع اتفاق اللوفر عام 1987 لوقف التراجع المستمر في قيمة الدولار الأمريكي.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟