بحوث محاسبية
المحتويات
- بحث الضريبة
- بحث التدقيق
- نظريّة الوكالة
- بحث المحاسبة المالية
- النظرية اللاتورية
- تاريخ البحوث المحاسبية
- أنماط البحوث المحاسبية الأكاديمية
- مساهمة البحث الأكاديمي في الممارسة
- النظرية الفوكولية
- البحث التحليلي
- نظرة عامّة
- بحث الحوكمة
- البحث الأرشيفي
- بحث المحاسبة الإدارية
- النظريّة المؤسساتيّة
- البحث التفسيري
- البحث التجريبي
- البحث النقدي
- النظرية اللغوية
- بحث نظم المعلومات المحاسبية
- الفجوة بين الأكاديمية والممارسة
- النظرية الهيكلية
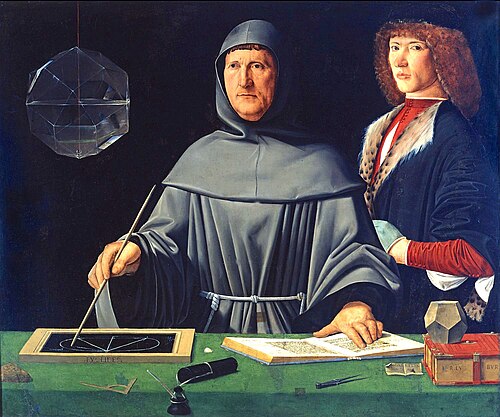
في البداية، تعاين البحوث المحاسبية كيفية استخدام المحاسبة من قبل الأفراد والمنظّمات والحكومات، فضلًا عن نتائج هذه الممارسات. انطلاقاً من افتراضية أن المحاسبة تقيس وتوضّح أحداثاً اقتصاديةً معيّنةً، تدرس البحوث المحاسبية دور المحاسبة في المنظمات والمجتمع ونتائج هذه الممارسات على الأفراد والمنظمات والحكومات وأسواق رأس المال. تشمل مجالات واسعةً من المواضيع، تتضمن بحث المحاسبة المالية، وبحث المحاسبة الإدارية، وبحث تدقيق الحسابات، وبحث رأس المال، وبحث المساءلة، وبحث المسؤولية الاجتماعية، وبحث الضريبة. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
ومن جهة أخرى، تعالج البحوث المحاسبية الأكاديمية «كل جوانب مهنة المحاسبة» باستخدام المنهج العلمي، بينما يركز المحاسبون الممارسون على حل المشاكل للعميل أو مجموعة من العملاء. تقدم البحوث المحاسبية مساهمةً مهمةً لمهنة المحاسبة، وتغيّر كذلك في تعليم المحاسبة، لكن أدت المحاسبة الأكاديمية في العقود الأخير إلى فجوة بين المحاسبة الاكاديمية ومهنة المحاسبة.
بحث الضريبة
ومن جهة أخرى، يبحث في القضايا المتعلّقة بالضريبة مثل ردود فعل السوق تجاه كشوف الضرائب وعملية اتخاذ القرار لدافع الضريبة، والعلاقة بين المعلومات المحاسبية والسلطات الضريبية.
بحث التدقيق
كذلك، ترتبط الدراسات بمهنة تدقيق الحسابات، متضمنةً عملية صنع قرار مدققي الحسابات وتأثير التدقيق على البيان المالي.
نظريّة الوكالة
من جانب آخر، يسعى الباحثون لتفسير الممارسات المحاسبية -المتعلقة بعلاقة الموكل والوكيل بين المساهمين والمدراء- وتوقعها، متضمّنةً القضايا المتعلّقة بتفاوت المعلومات والخطر الأخلاقي.
بحث المحاسبة المالية
من جهة ثانية، تبحث في المحاسبة المالية والسوق المالية، وتركّز على العلاقة بين المعلومات المحاسبية وعملية صنع القرار للمستعملين الخارجيين للمعلومات المحاسبية في سوق رأس المال.
النظرية اللاتورية
ومن ناحية أخرى، تأثّر البحث ببرونو لاتور الذي «اهتمّ بفهم التقنيات المحاسبية في سياق شبكات (الفاعلين) البشر وغير البشريين».
تاريخ البحوث المحاسبية
- البحث الإيجابي «يستعمل طرائق من الاقتصاد والتمويل».
- البحث السلوكي الذي يستعين بعلم النفس.
- البحث متعدد الاختصاصات الذي يتبنّى طرائق واسعة ومختلفة من العلوم الاجتماعية.
ممارسة المحاسبة والبحث الأكاديمي
في هذا الإطار، خضعت البحوث المحاسبية لتغييرات مهمة في العقود الماضية. في خمسينيات القرن العشرين، تأسست أكاديمية المحاسبة وتبنّت متطلبات أكاديمية العلوم الاجتماعية، مثل شهادة الدكتوراه والأوراق البحثية. شهد منتصف سبعينيات القرن العشرين تحوّل سيطرة البحث المعياري إلى:
البحث النقدي الذي يستعمل الآراء الماركسية والنظرية النقدية.
وفي السياق ذاته، بحث محاسبة المصلحة العامة الذي يدرس نتائج الممارسات الحسابية المختلفة على المصلحة العامة.
أنماط البحوث المحاسبية الأكاديمية
ومن جهة أخرى، تتطرّق البحوث المحاسبية الأكاديمية إلى مجموعةٍ واسعةِ من مواضيع المحاسبة، وتستعمل مجموعة متنوّعة من المنهجيات والنظريات. تسلّط التصنيفات التالية الضوء على أنماط مهمة وعديدة من البحوث المحاسبية، لكنها غير شاملة، إذ ترفض الكثير من الدراسات المحاسبية الأكاديمية التصنيف البسيط.
المجالات الموضوعية
مساهمة البحث الأكاديمي في الممارسة
ومن جهة أخرى، ساهم البحث الأكاديمي في الممارسة بتقييم الممارسات الحسابية الحالية وتطوير الممارسات الحديثة وتطوير المنهج الدراسي الجامعي:
في هذا الإطار، مثلًا، تستطيع البحوث المحاسبية الأكاديمية «تحسين فهم كيفية استخدام أصحاب المصالح للمعلومات المزوّدة من المحاسبين»، وساهمت الدراسات الأكاديمية السابقة في تقييم مخاطر الاحتيال، والتوجه المستقبلي للمهنة، وتأثير التغيّر في معايير المحاسبة.
كذلك، «تلعب البحوث الأكاديمية دوراً مهمّاً، في كلٍّ من تقييم المدى الذي تكون فيه الممارسات الموجودة «ملائمة للهدف»، وتطوير ممارسات جديدة لتلبية تغيّرات الأعمال والاحتياجات الاجتماعية والاقتصادية. يفيد البحث كذلك المناهج التعليمية الجامعية، ما يؤثّر على مجموعة من القضايا التي ستجعل الأجيال القادمة أكثر وعياً واهتماماً».
النظرية الفوكولية
في هذا الإطار، تأثّر البحث بميشيل فوكو الذي يرى أن الممارسات المحاسبية تعتمد على الظروف التاريخية، وأنها أداةٌ لضبط السلوك الفردي.
البحث التحليلي
وفي هذا الصدد، يعتند الباحثون «نظريات النمذجة العلمية أو الأفكار المبرهنة بالمصطلحات الرياضية».
نظرة عامّة
في هذا الإطار، تُنفّذ البحوث المحاسبية من قبل الباحثين الأكاديميين وممارسي المهنة. وتعالج كل جوانب مهنة المحاسبة، وتبحث في القضايا باستخدام المنهج العلمي، وتستعين بالدليل من مصادر واسعةٍ ومختلفةٍ، متضمّنة البيانات المالية، والتجارب، والمحاكاة بالحواسيب، والمقابلات، واستطلاعات الرأي، والسجلّات التاريخية، وعلم وصف الأعراق الشعبية.
إضافةً إلى ذلك، تُنفَّذ البحوث المحاسبية كذلك من قبل منظّمات المحاسبة مثل منظّمة المعايير. مثلًا، يمكن أن يحضّر مجلس معايير المحاسبة الدولية مشاريع بحثية لقضايا معينة، تعلمهم النتائج إذا ما توجب عليهم نقل هذه القضايا إلى جداول أعمالهم النشط.
علاوةً على ذلك، يركز الباحثون المحاسبون الممارسون «على حل المشاكل الحالية لعميل واحد أو مجموعة من العملاء» واحتوائها، مثلًا، أخذ القرار بتطبيق معايير جديدة للمحاسبة والتدقيق أو تقديم تعامل تجاري مميز في البيانات التجارية أو فرض قوانين ضريبية جديدة على العملاء.
من جانب آخر، قال أنطوني هوبوود، في خطابه في الاجتماع السنوي لمنظمة المحاسبة الأميركية عام 2006: «أصبحت المحاسبة حرفة دون جوهر. وقد تغيّرت بدرجة كبيرة مع الوقت، وتبنّت أساليب وطرق وأدوار جديدة. وكذلك الأمر بالنسبة للبحوث المحاسبية. وبالتأكيد للبحوث المحاسبية دورٌ في جعل المحاسبة ومعرفتنا بها مختلفة وفي تقدّم فهمنا للمحاسبة، وأحياناً لها دور في مهنة المحاسبة بحدّ ذاتها».
بحث الحوكمة
يبحث عموماً في حوكمة شركات المنظمات.
البحث الأرشيفي
كذلك، يبحث في «البيانات الموضوعية التي جُمعت من الأرشيف»، متضمّنةً البيانات المجموعة من قبل الباحثين.
بحث المحاسبة الإدارية
وفي السياق ذاته، تركّز على المحاسبة الإدارية والعلاقة بين معلومات المحاسبة الإدارية ومستعمليها الداخليين، مثلًا تخصيص الموارد وعملية صنع القرار ضمن مشروع.
النظريّة المؤسساتيّة
ومن جهة أخرى، يركّز البحث على القوانين المستحدثة بالمجتمع (التي تشكل هيكلية الممارسات المحاسبية في المنظمات والمجتمع).
البحث التفسيري
إضافةً إلى ذلك، يؤكّد البحث على دور اللغة والتفسير والفهم في ممارسة المحاسبة، «بتسليط الضوء على البنى الرمزية والمواضيع البديهية التي تزيّن العالم بطرقٍ متميّزة».
البحث التجريبي
وفي هذا السياق، يبحث في البيانات «التي يجمعها الباحثون من خلال إدارة معالجة المواضيع».
البحث النقدي
يؤكّد البحث على دور الصراع والسلطة في ممارسة المحاسبة.
النظريّات
من جهة ثانية، تتضمّن المنهجيات الأخرى المتاحة استعمال دراسات الحالة والمحاكاة بالحاسوب والأبحاث الميدانية.
النظرية اللغوية
ومن جهة أخرى، يرى البحث بأن المحاسبة ممارسة خطابية، تستعمل النظرية اللغوية وعلم تأويل النصوص.
بحث نظم المعلومات المحاسبية
من جانب آخر، يبحث في القضايا المتعلّقة بنظم المعلومات المحاسبية، مثل نظام الأمان وعلم التصميم.
المنهجيات
الفجوة بين الأكاديمية والممارسة
وفي هذا السياق، إلى جانب الاختلاف في تقييم مهارات المحاسبة الأكاديمية والممارسة ومتطلباتها، فقد اقتُرحت عدة عوامل للفجوة. تعتبر إحدى وجهات النظر أن نقص التدريب في الأبحاث الأكاديمية المقروءة قد يقود المحاسبين الممارسين إلى «تجاهل معلوماتٍ قد تكون مفيدةً جدّاً إمّا لأنها معقدة جدّاً أو غير مترابطة فلا تبدو مفيدة»، بينما حمّلت وجهة نظر أخرى المسؤولية إلى الإخفاقات الذريعة للبحوث الأكاديمية في التجارة والاقتصاد عامّةً، مثلًا، فشل الباحثون في مسألة فعالية النماذج الاقتصادية التجارية السائدة.
من جانب آخر، ركزت الفجوة بين المحاسبة الأكاديمية والممارسة على ما إذا كان التعليم بوجهٍ عام أم التدريب التقني فقط هو الطريقة الأفضل لتثقيف المحاسبين. منذ خمسينيات القرن العشرين، توسعت الفجوة بين البيئة الأكاديمية وممارسة المحاسبة بسبب تبني البيئة الأكاديمية للمحاسبة متطلبات أكاديمية العلوم الاجتماعية، بينما حافظ المحاسبون الممارسون «على تشديدهم على المؤهّلات المهنية والمهارات التقنية».
ومن جهة أخرى، أشارت الكثير من المنشورات -بما فيها المؤلفات الحديثة في مجال المحاسبة- إلى الفجوة والانقسام بين المحاسبة الأكاديمية والأوساط المهنية. تضمّنت الإشارة إلى جوانب الفجوة انتقادات إلى الأكاديميين الذين يهتمون بالتحدث بمصلحاتهم وبأهدافهم عند نشر الأبحاث أكثر من تطوير الممارسة، إلى جانب انتقادات للمحاسبين الممارسين الذين يعارضون التغييرات في الوضع الراهن ويترددون في الإفصاح عن البيانات.
النظرية الهيكلية
في هذا الإطار، يستعين البحث بالنظرية الهيكلية لأنتوني غيدنز، ويسعى لتفسير الممارسات المحاسبية كالتفاعل بين قدرة الأفراد على صنع الاختيارات والقوانين الاجتماعية والبنى التي تقيّد اختيارات الأفراد، والتي يُعاد إنتاجها من خلال سلوك الفرد.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟