بطاقة أبل
المحتويات
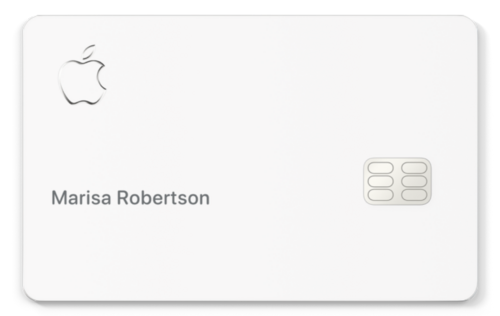
بدايةً، بطاقة أبل (Apple Card)، هي بطاقة ائتمانية تم تطويرها من قبل شركة أبل، ومصممة لاستخدامها تحديدًا مع خدمة مدفوعات أبل في أجهزة أبل، مثل آيفون أو ساعة أبل، وستطلق أولًا في الولايات المتحدة في صيف 2019. تم الإعلان عن بطاقة أبل في مؤتمر أبل الخاص في يوم 25 مارس 2019م، والذي ركّز على الخدمات الجديدة المقدمة من الشركة. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
إضافةً إلى ذلك، و يأتي تركيز الشركة المتجدد على الخدمات وسط تأخر نمو المبيعات لمنتجها.
الانتقادات والجدل
وفي هذا السياق، في عام 2024 أمر مكتب الحماية المالية للمستهلك شركتي أبل وغولدمن ساكس بدفع أكثر من 89 مليون دولار، إثر اتهامات تتعلق بسوء معالجة النزاعات المعاملاتية بطريقة غير قانونية، وتضليل المشتري لأجهزة آيفون بشأن خيارات الدفع دون فوائد. وفي سنة 2025 ألقى المكتب القرار التنفيذي وأنهى أمر الموافقة الخاص بشركة أبل قبل سنوات من موعده المحدد وذلك في عهد إدارة ترامب الثانية.
البطاقة المصنوعة من التيتانيوم
من جهة ثانية، وعند استلام البطاقة، يمكن لمستعملي أجهزة آيفون إكس إس وما بعدها تفعيل البطاقة الفعلية عن طريق تقريب الهاتف من شريحة الاتصال قريب المدى المخفية داخل غلاف البطاقة. أما مستعملو طرازات آيفون إكس أو الإصدارات الأقدم، فيتوجب عليهم فتح تطبيق المحفظة أولاً قبل تقريب الهاتف من البطاقة لتفعيلها.
كذلك، صممت شركة أبل بطاقة مصنوعة من التيتانيوم للتسوق في المتاجر والأماكن التي لا تقبل تقنية الدفع اللا تلامسي من أبل باي. وتأتي الشعارات على البطاقة محفورة، بينما يُحفر اسم حامل البطاقة باستخدام الليزر. كما تخلو البطاقة تمامًا من أي رقم مطبوع، أو رمز أمان، أو تاريخ انتهاء صلاحية، أو توقيع شخصي.
الشراكات
وفي السياق ذاته، في أبريل 2025 عرضت شركة فيزا دفع مبلغ مقدم بقيمة 100 مليون دولار للحلول محل ماستركارد بصفتها جهة الإصدار لبطاقة أبل. في يناير 2026 توصل بنك جي بي مورغان تشيس إلى صفقة بقيمة 2.2 مليار دولار مع أبل لتولي إصدار بطاقة أبل بدلاً من غولدمن ساكس، ومن المتوقع أن تستغرق المرحلة الانتقالية نحو أربعة وعشرين شهرًا.
وفي السياق ذاته، عند الطرح الأولي لبطاقة أبل في الولايات المتحدة تولى بنك غولدمن ساكس دور البنك المصدر للبطاقة، بينما تولت شركة ماستركارد إدارة شبكة المدفوعات العالمية. غير أن غولدمن ساكس خطط للتراجع عن قطاع الإقراض الاستهلاكي الذي يشمل مشروع بطاقة أبل، مما دفع بنوكًا كبرى متعددة من بينها جي بي مورغان تشيس وسينكروني فاينانشال إلى التواصل مع أبل وإبداء الاهتمام بالاستحواذ على الشراكة.
التاريخ
إضافةً إلى ذلك، وفي العشرين من أبريل عام ألفين وواحد وعشرين، أعلنت أبل أنها ستتيح الحسابات المشتركة وإمكانية إدراج حاملين إضافيين للبطاقة تحت العلامة التجارية أبل كارد فاميلي. ويمكن للأفراد الذين تبلغ أعمارهم ثمانية عشر عامًا فأكثر المساهمة كشركاء في ملكية الحساب، بينما يمكن للأفراد الذين تبلغ أعمارهم ثلاثة عشر عامًا فأكثر الانضمام كحاملين إضافيين للبطاقة، وبحد أقصى يصل إلى خمسة أفراد لكل حساب.
كذلك، وفي يناير عام ألفين وثلاثة وعشرين، أفادت شبكة بلومبرغ بأن بنك غولدمان ساكس تكبد خسائر تجاوزت مليارات الدولارات بسبب هذه البطاقة.
ومن ناحية أخرى، كما ذكرت صحيفة وول ستريت جورنال في يونيو عام ألفين وثلاثة وعشرين أن بنك غولدمان ساكس دخل في محادثات مع شركة أمريكان إكسبريس لبحث إمكانية توليه هذه الشراكة وحلوله محل غولدمان ساكس.
علاوةً على ذلك، وفي السادس من أغسطس عام ألفين وتسعة عشر، بدأت أبل بإرسال دعوات للمعاينة المبكرة لمستعملين اختيروا عشوائيًا ممن سجلوا سابقًا لتلقي الإشعارات عبر البريد الإلكتروني قبل الطرح الرسمي للبطاقة. ثم أُطلقت البطاقة رسميًا في الولايات المتحدة في العشرين من أغسطس عام ألفين وتسعة عشر. ولم تكن البطاقة تدعم الحسابات المشتركة أو إضافة حاملين إضافيين لها عند إطلاقها.
علاوةً على ذلك، وفي السابع عشر من أبريل عام ألفين وثلاثة وعشرين، بدأت أبل في تقديم حساب توفير عالي العائد لمستعملي أبل كارد بدعم من بنك غولدمان ساكس.
وفي هذا الصدد، تتميز البطاقة بمزايا متعددة صديقة للمستهلك، تشمل عدم وجود أي رسوم، وتوفير برمجيات تشجع المستعملين على تجنب الديون أو سدادها بسرعة، فضلًا عن تقديم أقل نطاق لأسعار الفائدة مقارنة بالبطاقات المشابهة في هذا القطاع، مع الالتزام بالموافقة على أكبر عدد ممكن من مستعملي آيفون. ونظرًا لأن هذه المزايا تُعد ينطوي عليها مخاطرة بالنسبة للبنوك، فقد دفعت بنوكًا أخرى تمتلك خدمات بطاقات ائتمانية راسخة إلى رفض مقترح أبل، وكان من بينها شريك أبل القديم بنك باركليز، إلى جانب سيتي غروب، وجيه بي مورغان تشيس، وسينكروني فاينانشال. وفي المقابل، دافع بنك غولدمان ساكس عن شروط الاتفاقية، معربًا عن حماسه لهذه الشراكة وسعيه لحدث نقلة في مجال التمويل الاستهلاكي من خلال وضع العميل في المقام الأول.
طلب البطاقة
في هذا الإطار، وفي السابع من يناير عام ألفين وستة وعشرين، أعلنت أبل أن بنك جيه بي مورغان تشيس سيتولى إصدار بطاقة أبل كارد خلال غضون أربعة وعشرين شهرًا على وجه التقريب، أي بحلول عام ألفين وثمانية وعشرين.
في هذا الإطار، أُعلن عن بطاقة أبل كارد خلال حدث أبل الخاص في الخامس والعشرين من مارس عام ألفين وتسعة عشر. وخلافًا للفعاليات الخاصة السابقة التي كانت تُخصص تاريخيًا للإعلان عن الأجهزة أو البرامج الجديدة، ركز هذا الحدث على برمجيات وخدمات الإنترنت الجديدة. وشملت الخدمات الأخرى التي أُعلن عنها في الحدث نفسه أبل تي في بلس، وأبل نيوز بلس، وأبل أركيد.
الإصدار الفوري
من جهة ثانية، يمكن للمستعملين التقدم بطلب الحصول على بطاقة أبل كارد مباشرة من داخل تطبيق المحفظة. وبمجرد الموافقة على الطلب، تتاح البطاقة الرقمية فورًا على جميع أجهزة المستعمل. كما يمكن للمستعملين طلب بطاقة فعلية لاستخدامها في المتاجر والأماكن التي لا تدعم الدفع اللا تلامسي.
في هذا الإطار، لا تعرِض البطاقة الفعلية أي أرقام على واجهتها، وبدلاً من ذلك يحصل المستعملون على رقم بطاقة افتراضي يتكون من ستة عشر رقمًا لاستخدامه في المواقع والتطبيقات التي لا تقبل الخدمة الرقمية أبل باي. ويمكن الوصول إلى تفاصيل بطاقة أبل كارد عبر سلسلة مفاتيح آي كلاود الخاصة بالمستعمل، حيث يمكن إدراجها وتعبئتها تلقائيًا في الاستمارات والنماذج عبر الإنترنت.
الأصداء والقبول
في هذا الإطار، في مارس 2020 كان نحو 3.1 مليون أمريكي يحملون بطاقة أبل، وارتفع هذا الرقم ليصل إلى 6.7 مليون حامل للبطاقة بحلول أوائل عام 2022، ثم قفز إلى 12 مليون مستعمل بحلول أوائل عام 2024. وتظهر الإحصاءات أن ستة من بين كل عشرة مستعملين لبطاقة أبل يعتمدون عليها بصفتها بطاقتهم الائتمانية الرئيسية. في الأول من أكتوبر 2019 نشر موقع ماركت ووتش مقالاً أشار فيه إلى أن غولدمن ساكس لا يرفع تقارير عن عمليات السداد إلى وكالات التصنيف الائتماني، وأوضح المقال أن شركتي أبل وغولدمن ساكس تعجلتا في تطوير البطاقة قبل اكتمال جاهزيتها، مع تطلعهما لمعالجة الأمر وتصحيح الخلل مع مرور الوقت. في السابع من نوفمبر 2019 ذكر ديفيد هاينماير هانسون عبر منصة تويتر أنه حصل على حد ائتماني يفوق الحد الممنوح لزوجته بعشرين ضعفًا، وذلك على الرغم من امتلاكها درجة تقييم ائتماني أفضل منه. واتهم هانسون بنك غولدمن ساكس بممارسة التمييز على أساس الجنس من خلال الخوارزميات المستعملة لتحديد الحدود الائتمانية للأفراد. كما نشر الشريك المؤسس لشركة أبل ستيف فوزنياك تغريدة ذكر فيها أنه حصل بدوره على حد ائتماني يعادل عشرة أضعاف ما مُنح لزوجته. وريدًا على ما نشره هانسون، فتحت إدارة الخدمات المالية بولاية نيويورك تحقيقًا في ممارسات بنك غولدمن ساكس. في الثالث والعشرين من مارس 2021 أصدرت إدارة الخدمات المالية بولاية نيويورك تقريرًا يلخص نتائج التحقيق في شكاوى المستهلكين بشأن بطاقة أبل. واشتمل التحقيق على مراجعة آلاف الصفحات من الوثائق والردود الكتابية المقدمة من بنك غولدمن ساكس وشركة أبل، إضافة إلى استجوار الشكاة والمتقدمين بطلبات الحصول على البطاقة، وتحليل بيانات تغطية الاكتتاب لنحو 400 ألف متقدم في ولاية نيويورك. ولم يُسفر التحقيق عن أي أدلة تثبت وجود تمييز غير قانوني ضد المتقدمين بموجب قانون الإقراض العادل.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟