تحدب
المحتويات
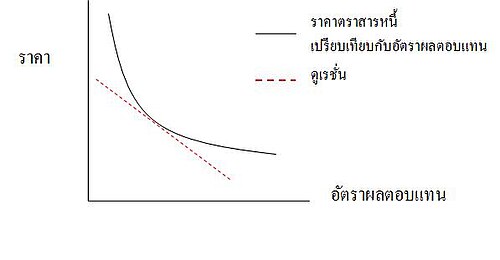
في البداية، في مجال التمويل ، يعد تحدب السندات (Bond convexity) مقياسًا للعلاقة غير الخطية لأسعار السندات بالتغيرات في أسعار الفائدة ، والمشتق الثاني لسعر السند فيما يتعلق بأسعار الفائدة (المدة هي المشتق الأول). بشكل عام ، كلما زادت المدة ، كلما كان سعر السند أكثر حساسية للتغير في أسعار الفائدة. يعد تحدب السندات أحد أكثر أشكال التحدب الأساسية والمستعملة على نطاق واسع في التمويل. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
التعبير الرياضي
كذلك، إذا كان سعر الفائدة العائم الثابت هو r وسعر السند هو B ، فإن التحدب C يتم تعريفه على أنه:
هناك طريقة أخرى للتعبير عن C وهي من حيث المدة المعدلة D:
و بالتالي,
- إذاً:
- حيث D هي مدة معدلة.
- كيف تتغير مدة السند مع تغير سعر الفائدة؟
- بالعودة إلى التعريف القياسي للمدة المعدلة:
- حيث P (i) هي القيمة الحالية للقسيمة i و t (i) هو تاريخ الدفع المستقبلي.
ومن السهل أن نرى:
علاوةً على ذلك، يمكن كذلك إثبات إيجابية التحدب بشكل تحليلي بالنسبة لسندات أسعار الفائدة الأساسية. مثلًا ، في ظل افتراض منحنى عائد ثابت ، يمكن للمرء أن يكتب قيمة السند الحامل للقسيمة على النحو التالي، حيث ci تعني القسيمة المدفوعة في الوقت t (i) .
كذلك، مع زيادة سعر الفائدة ، تنخفض القيمة الحالية للمدفوعات الأطول أجلاً فيما يتعلق بالقسائم السابقة (بواسطة عامل الخصم بين المدفوعات المبكرة والمتأخرة). ومع ذلك ، ينخفض سعر السند كذلك عند زيادة سعر الفائدة ، ولكن التغييرات في القيمة الحالية لمجموع كل القسائم مضروبة في التوقيت (البسط في التجميع) تكون أكبر من التغييرات في سعر السند (المقام في التجميع). لذلك ، يجب أن تقلل الزيادات في r المدة (أو في حالة سندات القسيمة الصفرية ، اترك المدة غير المعدلة ثابتة). لاحظ أن المدة المعدلة D تختلف عن المدة العادية بالعامل الأول فوق 1 + r (كما هو موضح أعلاه) ، والذي يتناقص كذلك مع زيادة r.
من جانب آخر، بالنظر إلى العلاقة بين التحدب والمدة أعلاه ، يجب أن تكون التحدبات السندات التقليدية إيجابية دائمًا.
في هذا الإطار، لاحظ أن هذا على العكس يدل على سلبية مشتق المدة عن طريق التفريق .
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟