تحكم أمثل
المحتويات
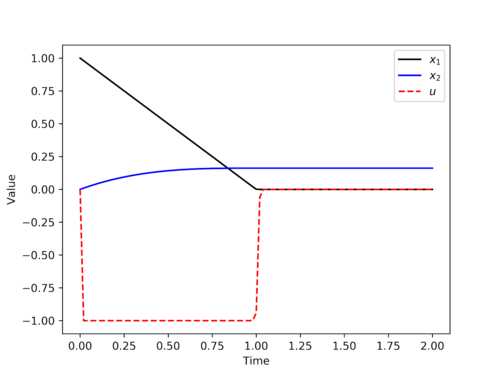
بدايةً، نظرية التحكم الأمثل والتي تعتبر امتداد لحسابات التفاضل والتكامل هي عبارة عن طرق لأمثلة رياضية لأستنتاج أساليب وطرق للتحكم لاختيار العنصر الأمثل من بين مجموعة بدائل متاحة. وتعود هذه الطريقة لعمل العالم الرياضي ليف بونترياغين والذي كان يعمل في الاتحاد السوفيتي وكذلك العالم الرياضي Lev Richard Bellman في الولايات المتحدة الأمريكية. وفيما يلي تفاصيل أوسع عن ذلك.
الطريقة العامة
كذلك، وللتوضيح يمكننا أخذ مثال بسيط كبداية لتوضيح التحكم الأمثل فاذا كان هناك سيارة تسير على طريق جبلى في خط مستقيم. وتعتبر معادلة التحكم الأمثل في هذا المثال هي كيف يمكن لسائق السيارة التحكم في دواسة السرعة بحيث يمكنه تصغيروقت القيادة على قدر الإمكان . سنلاحظ ان هذا النظام يتكون من السيارة والطريق الذي تسير عليه وكذلك معيار _الأمثل في هذا المثال وهو تصغير وقت القيادة. وحيث أن مسائل التحكم دائما ما تحتوى على قيود ثانوية أو مساعدة لحل المسألة ففى مثال السيارة نجد أن كمية الوقود المتاحة محدودة وكذلك سرعة السيارة محدودة وكذلك لايمكن الضغط على دواسة البنزين في أي وقت.
علاوةً على ذلك، وتعتبر دالة الكلفة في هذا المثال هي عبارة عن معادلة رياضية للتعبير عن وقت القيادة كدالة في سرعة السيارة والاعتبارات الهندسية وكذلك الشروط الابتدائية للمسألة. وتعتبر المسألة في هذه الحالة هي الحالة التي تكون فيها القيود قابلة للتبديل والتعويض مع دالة الكلفة.
- وتقوم هذه الطريقة بشكل عام على النحو التالي وهو تصغير دالة الكلفة الاتية :
- J =φ [X(t_0 ) ,t_0 ,X(t_f ),t_f]+ 1/2 ∫_0^(t_f) L[X^T (t),u(t),t] dt
- لنفترض أن لدينا نظام على شاكلة : [X ' (t) = a [X(t) , u(t) , t
- معرضة لقيود المسار الاتية : b [X(t) ,u(t) ,t] ≤ 0
- ومعرضة كذلك للشروط الحدودية التالية : φ [X(t_0 ) ,t_0 ,X(t_f ),t_f ]=0
من جهة ثانية، ومن الملاحظ أن مسائل المتحكم الأمثل من الممكن أن يكون ليها أكثر من حل أي أنه ليس لها حل وحيد وبالتالى فأن أي حل من هذه الحلول [X*(t*) ,u*(t*) ,t*] عبارة عن تصغير محلى للدالة.
إضافةً إلى ذلك، يعتبر التحكم الأمثل طريقة رياضية لايجاد قيم لمتغيرات نظام ما بحيث تقود هذه القيم النظام لتتبع مسار أو منحى امثل يحقق القيم القصوى أو الدنيا لخاصية أو دالة الكلفة والتي تكون (القيم ) قابلة للقياس والمراقبة. وتحتوى المسألة الرياضية المعطاة على دالة الكلفة وهي عبارة عن دالة لمتغيرات الحالة ومتغيرات التحكم. والتحكم الأمثل هو عبارة عن مجموعة من المعادلات التفاضلية لوصف مسارات متغيرات التحكم والتي تهدف لتصغير دالة الكلفة. ويمكن استنتاج التحكم الأمثل باستخدام قاعدة Pontryagin's maximum كشرط ضرورى ولازم شرط ضروري وشرط كاف للتحكم الأمثل أو باستخدام قانون Hamilton–Jacobi–Bellman كشرط كافى sufficient condition للتحكم.
في هذا الإطار، ويمكننا أخذ مثال آخر للتوضيح وهو نفس المسألة ولكن من ناحية أخرى وهي محاولة إيجاد أفضل طريق للسيارة للسير لتصغير كمية الوقود المستهلكة ؛ بحيث أنه معطى في المسألة ان هذه السيارة عليها إكمال دورة معينة بشرط عدم تجاوز استهلاك كمية محددة من الوقود.
إضافةً إلى ذلك، حيث أن (X(t يعبر عن الحالة و (U(t يعبر عن المتحكم و t هو عبارة عن متغير مستقل وعادة ما يعبر عن الوقت و t_0 هو الوقت الابتدائي و t_f هو الوقت النهائي .
والنظام (A,B) قابل للاستقرار
- فإن المتحكم المثالي بإرجاع الحالة هو الآتي:
- (K(t)= R^(-1) B^T S(t) , u(t)= -K(t)X(t ,
- حيث أن K هي عبارة عن مصفوفة كالأتى :
الأمثلة
علاوةً على ذلك، وبعد الحصول على (λ(t, عادة ما يمكن حل القيمة المثلى للسيطرة turn-t علي أنها المعادلة التفاضلية مشروطة بمعرفة (λ(t. مرة أخرى أنها نادرة، وخصوصا في مشاكل الزمن المتواصل، أن واحدا يحصل على قيمة السيطرة أو الحالة بشكل واضح. عادة الإستراتيجية هي القيام بالحل من أجل الحدود القصوى والمناطق التي تميز التحكم الأمثل واستخدام الحلال العددي لعزل قيم الاختيارالفعلية في الوقت المناسب.
وفي هذا السياق، إستراتيجية الحل الأكثر شيوعا في الكثير من مشاكل التحكم الأمثل هو الحل للمضلع (التي تسمى أحيانا سعر الظل)(λ(t. يلخص طريقة المضلع في رقم واحد قيمة الهامشية للتوسيع أوالتعاقد لحاله متغير المنعطف التالي. قيمة الهامشية ليست فقط الأرباح التي تعود علي ذلك المنعطف التالي ولكن المرتبطة مع مدة البرنامج. فمن الجميل عندما (λ(t يمكن حلها من الناحية التحليلية، ولكن عادة مايكون أكثر واحد غالبية يمكن القيام به هو وصف ذلك جيدا بما يكفى أن الحدس يمكن أن يدرك فهم طبيعة الحل وحلال المعادلة يمكن أن يقوم بالحل بطريقة عددية للقيم.
J=1/2 ∫_0^∞[X^T(t)Q X(t)+u^T(t)Ru(t)] dt
كذلك، إذا كانت Q مصفوفة ذات تحدد شبه موجب Positive semi definite أي أن
كذلك، حيث يمثل الجزء الأول من الدلالة X^T Q X تقييمنا للاختلاف قيمة الحالة الحقيقية مقارنة بقيمة الحالة التي نريدها. ويمثل u^T R u تقييمنا لقيمة الطاقة التي نستعملها لجعل النظام مستقرا. حيث أن مداخل u كبيرة تعني أننا نتحصل على قيمة كبيرة للدلالة وهو ما يتضارب مع عملية تصغير الدالة التي نريدها. وبالتالى فأن المعايير التي عبرنا عنها رياضيا أعلاه في الدلالة هي أننا نريد جعل النظام مستقر بأقل جهد أو مدخل u ممكن محققة القيود الأتية :
و إذا كانت R مصفوفة ذات تحدد موجب أي
الطرق العددية للتحكم الأمثل
- X'=∂H⁄∂λ
- λ'=-∂H⁄∂x
- حيث
من جهة ثانية، إن مسائل التحكم الأمثل في الأغلب غير خطية، وبالتالي، ليس لها حلول تحليلية (مثلًا، مثل التحكم الأمثل في المسائل من الدرجة الثانية). ونتيجة لذلك، فمن الضروري توظيف الطرق العددية لحل مشاكل التحكم الأمثل. في السنوات الأولى من التحكم الأمثل (قرابة1950إلى 1980) النهج المفضل لحل مشاكل التحكم الأمثل هو الطريقة الغير مباشرة Indirect methods. في الطريقة غير المباشرة، يتم فيها حساب التفاضل والتكامل للحصول على الشروط المثالية من الدرجة الأولى. هذه الشروط تؤدي في نقطتين ( أو في حالة المشاكل المركبة، ومتعددة النقط) مشكلة ذات قيمة محددة. هذه المشكلة المحددة القيمة -لديه في الواقع هيكل خاص لأنها تتكون من اتخاذ مشتق من هاملتون derivative of a Hamiltonian وهكذا، فإن النظام الديناميكي الناتج هو نظام هاميلتون على شكل:
(K (t)= R^(-1) B^T S(t
من جانب آخر، وال S هي عبارة عن حل المعادلة التفاضلية Riccati equation وهذه المعادلة التفاضلية معطاة بالشكل الاتى :
كذلك، S'(t) = - S(t) A - 〖 A〗^T S(t) + S(t) B〖 R〗^(-1) 〖 B〗^T S(t)-Q
الأزمنة المنفصلة في التحكم الأمثل
وفي السياق ذاته، لقد أظهرت الأمثلة حتى الآن أنظمة الزمن المتواصل وحلول تحكم. في الواقع، كما يتم الآن في كثير من الأحيان تنفيذ حلول التحكم الأمثل رقميا، نظرية التحكم المعاصرة هي الآن المعنية في المقام الأول مع أنظمة الأزمنة المنفصلة والحلول. نظرية التقريب المتسقة توفر الشروط التي تعتبر بموجبها الحلول لسلسلة مشكلة التقريب باستخدام كميات منفصلة في التحكم الأمثل على نحو متزايد من الدقة تتقارب بالنسبة للحل الأصلي، مشكلة الزمن المتواصل. ليس كل أساليب التقريب باستخدام كميات منفصلة لها هذه الخاصية، حتى تلك التي تبدو واضحة. مثلًا، استخدام متغيرخطوة الحجم روتين لدمج مشكلة المعادلات الديناميكية قد تولد تدرج حيث أن هذا التدرج لا يتقارب إلى الصفر (أو نقطة في الاتجاه الصحيح) كما الحل متوقع ان يقترب. وتستند الطريقة المباشرة RIOTS على نظرية التقريب المتسقة.
المتحكم التربيعى الخطى
من جانب آخر، هو طريقة من طرق تطويع وتسيير النظم ونوع من المتحكمات. وتعتبر هذه المتحكمات أو هذه الطريقة من نوع طرق التحكم الأمثل. المتحكم التربيعي الخطي هو متحكم بإرجاع الحالة وذلك يعني أولا أننا بحاجة إلى ملاحظ ليعطينا حالات النظام. كما أننا بحاجة إلى المتحكم. هذا المتحكم يتم الحصول عليه بطريقة سنوضحها أسفله في هذه المقالة. أما عن سبب حساب المتحكم على المتحكمات المثالية فذلك لأن المتحكم يصغر دالة تربيعية معينة سنوضحها أسفله. بما أن المتحكم خطي والدالة التي يصغرها تربيعية فإن المتحكم يسمى تربيعي خطي.
لنفترض أن لدينا نظام على شاكلة :(X'(t) = A(t)X(t) + B(t)u(t
h(Z)≤0
من جانب آخر، وهذا يتوقف على نوع من الطريقة المباشرة المستعملة، وحجم المشكلة الأمثل اللاخطية يمكن أن تكون صغيرة جدا (مثلًا، كما هو الحال في الإطلاق المباشر أو طريقة شبية الاخطاط)، معتدلة (مثل التحكم الأمثل [pseudospectral[5) أو قد تكون كبيرة جدا (مثلًا، وهي طريقة التجميع المباشر[6]). في الحالة الأخيرة (أي طريقة التجميع)، قد تكون المشكلة الأمثل اللاخطية تتكون من عشرات الآلاف من المتغيرات والمعوقات.
مع الشروط الابتدائية :X(t_0) = t_0
في هذا الإطار، نحن نريد الآن إيجاد متحكم خطي بإرجاع الحالة على شاكلة:(U(t) = - K(t) X(t
من جهة ثانية، والذي يجعل النظام مستقرا وفي نفس الوقت يقوم بتصغير الدالة التربيعية the infinite horizon quadratic continuous-time cost
H=L + λ^T a - µ^T b
- تقليل
- (F(Z
- خاضعة للقيود الجبرية
- g(Z)=0
في هذا الإطار، ان النهج الذي ارتفع إلى مكانة بارزة في التحكم الأمثل بالطرق العددية على مدى العقدين الماضيين (أي من 1980م وحتى الوقت الحاضر) هو ما يسمى الأساليب المباشرة. في الطريقة المباشرة، يتم تقريب الدالة باستخدام دالة التقريب المناسبة (مثلًا، وتقريب متعدد الحدود أو البارامترات المستمر piecewise). وفي نفس الوقت يتم تقريب تكلفة الوظيفة بوصفها وظيفة من حيث التكلفة. ثم، يتم التعامل مع معاملات الدالة التقريبية كال متغيرات الأمثل، ويتم التعبير عن مشكلة التحكم الأمثل الغير خطي علي صورة:
ومن جهة أخرى، هو هاملتون المعزز والطريقة غير المباشرة، يتم حل المشكلة المحددة القيمة (باستخدام الشروط المناسبة من الناحية الحدود أو الناحية المستعرضة). إن الجميل في استخدام الطريقة الغير مباشرة هو الصلابة وتحديد الحالة (λ) والحل الناتج تم تحققيه ليكون المسار الأعظم. العيب في الطرق غير المباشرة هو أن مسألة القيمة المحددة غالبا ما تكون صعبة للغاية في حل (خاصة فيما يتعلق بالمشاكل التي تمتد فترات زمنية كبيرة أو مشاكل الشروط الداخلية لنقطة).ومن البرامج المعروفة التي تطبق الأساليب غير المباشرة هو[BNDSCO[4.
الوقت المحدود
علاوةً على ذلك، نظر في مشكلة صاحب المنجم الذي يجب أن يقرر في ما هو المعدل لاستخراج خام من منجم له. انه يملك الحقوق للخام من تاريخ 0 إلى تاريخ T. في تاريخ 0 يوجد خام X0 في الأرض، والمخزون الفورى من خام(x(t تراجع بمعدل مالك المنجم يستخرج ذلك. (u(t مالك الخام يستخرج خام عند تكلفة((u(t)^2)/x(t)) وتبيع خام بسعر ثابت P. انه لا قيمة للمعدن الخام المتبقي في الأرض في الوقت T (ليس هناك "قيمة للخردة"). اختار معدل الاستخراج في الوقت (u(t لتعظيم الأرباح خلال الفترة من ملكية أي وقت من الأوقات مع الخصم.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟