تكلفة ثابتة
المحتويات
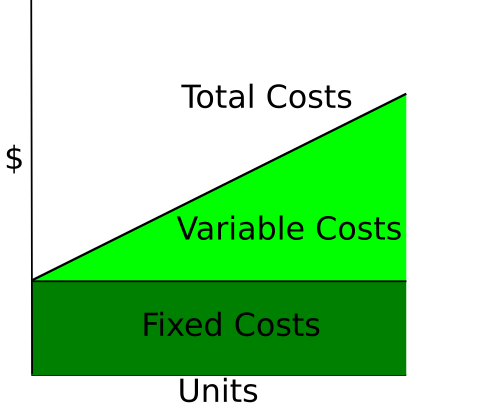
تعريفًا بالموضوع، التكاليف الثابتة: ، هي جزء من التكلفة الكلية، و العكس من التكاليف المتغيرة، وهي التكاليف التي لا تتغير بحجم الإنتاج وتتعلق بتكلفة الأصول الثابتة كالخدمات المتوفرة للإنتاج والعمليات المختلفة فيه، وكذلك المباني والأرض. وتتنوع التكاليف الثابتة بين تكلفة المواد الأولية الضرورية لأي نشاط إنتاجي فمثلا تخفيض أو زيادة زمن الإنتاج لا يؤثر في رفع أو خفض تكلفة المواد الأولية لإنتاج المنتج
علاوةً على ذلك، التكاليف الثابتة في الاقتصاد هي نفقات الأعمال التي لا تعتمد على مستوى السلع أو الخدمات المنتجة. أما التكاليف الثابتة في المحاسبة الإدارية، فيتم تعريفها بأنها المصاريف التي لا تتغير كتابع لنشاط الأعمال التجارية. بحكم التعريف، لا توجد أية تكاليف ثابتة على المدى الطويل. مجموع التكاليف الثابتة والتكاليف المتغيرة يعطي التكاليف الكلية
أمثلة
- من الأمثلة على التكاليف الثابتة: تكاليف الكهرباء، والتأمين والإيجار.
- المصادر
- اقرأ كذلك
- تكلفة متغيرة
- تكلفة كلية
- تكلفة حدية
- إيراد حدي
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟