خصم (اقتصاد)
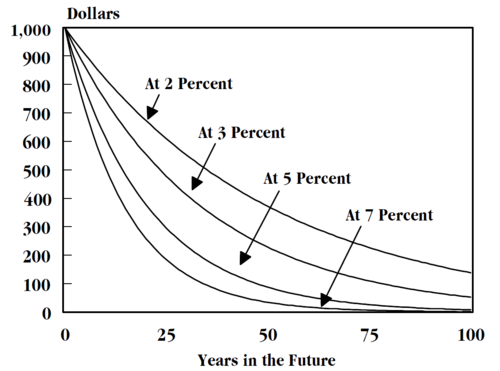
على سبيل التعريف، الخصم هو الآلية المالية التي يحصل بها المدين الحق في تأخير المدفوعات إلى الدائنين، لفترة محددة من الزمن، في مقابل بدل أو رسوم محددة. أساسا، الطرف الذي يدين المال في الوقت الحاضر يكون له الحق في تأخير الدفع حتى تاريخ لاحق وبالتالي فهو ببساطة الفرق بين المبلغ الأصلي المستحق في الحاضر والمبلغ الذي يجب أن يدفع في المستقبل لتسوية الديون. وفيما يلي تفاصيل أوسع عن ذلك.
من جانب آخر، وكما هو مبين، "العائد على الاستثمار" عادة ما يحسب بحسب تقرير سنوي على الاستثمار. منذ أن كان المستثمر يكسب عائد على المبلغ الرئيسي الأصلي للاستثمار فضلا عن أي فترة سابقة إيرادات الاستثمار، فإن عوائد الاستثمار "تتفاقم" كوقت السلف ولذلك، وبالنظر إلى حقيقة أن «الخصم» يجب أن يتطابق مع الفوائد التي تم الحصول عليها من أحد "الأصول الاستثمارية" المماثلة، «خصم العائد» يجب عليها أن يقوم بعملية الاستخدام داخل نفس الآلية المركبة للتفاوض بشأن زيادة في حجم «الخصم» كلما الفترة الزمنية هو تأخر الدفع أو الموسعة. "
كذلك، وعند الإشارة إلى «القيمة الزمنية للمال» هناك فرق بين «القيمة المستقبلية» للدفع و«القيمة الحالية» للدفع معدل العائد على الاستثمار ينبغي أن يكون العامل المهيمن في تقييم السوق للفرق بين قيمة «المستقبل» و«القيمة الحالية» للدفع؛ وهو التقييم للسوق الذي يعتبر هاما أكثر من غيره وبالتالي، «خصم العائد»، الذي هو محدد سلفا بعائد الاستثمار التي يتم العثور عليها في الأسواق المالية ذات صلة، ما يتم استخدامه ضمن حسابات «قيمة الوقت من المال» لتحديد «الخصم» المطلوبة للتأخر في دفع المسؤولية المالية لفترة معينة من الوقت.
من جهة ثانية، كما أنه المعدل المتعلق بالمبلغ المستحق يرتفع لتأخير الدفع لمدة سنة واحدة.
إضافةً إلى ذلك، عادة ما يرتبط الخصم بسعر الخصم، وهو ما يسمى كذلك عائد الخصم. عائد الخصم هو ببساطة حصة نسبية من المبلغ المستحق الأولي (المسؤولية الأولية) التي يجب أن تدفع لتأخير الدفع لمدة 1 سنة.
ومن جهة أخرى، خصم العائد = "المسؤول عن تأخر الدفع" للسنة واحدة " / " الالتزامات "
وعلى صعيد آخر، حيث يمكن لشخص كسب عائد على المال المستثمر خلال فترة من الزمن كما أن أكثر النماذج الاقتصادية والمالية تفترض «خصم العائد» هو نفس " "العائد على الاستثمار" يمكن أن يتلقى الشخص باستثمار هذا المال في مكان آخر (في أصول مخاطر مماثلة) على مدى فترة معينة من الفترة الزمنية التي تغطيها التأخير في الدفع. ومن الواضح أن هذا المفهوم يرتبط "بتكلفة الفرصة البديلة" لعدم وجود استخدام المال للفترة الزمنية المشمولة بالتأخر في الدفع. عادة يتم مناقشة العلاقة بين «خصم العائد» ومعدل العائد على الأصول المالية الأخرى في مثل هذه النظريات الاقتصادية والمالية التي تنطوي على أجزاء بين مختلف أسعار السوق، وتحقيق "المثالية " من خلال العمليات في " الأسعار الرأسمالية"، وكذلك كما هو الحال في مناقشة "فرضية السوق (المالية) كفاءة".وهو تعويض الشخص تأخير دفع المسؤولية الحالية أساسا الشخص الذين مدين له المال للإيرادات المفقودة التي يمكن أن يحققها من استثمار خلال الفترة الزمنية المشمولة بالتأخر في الدفع. بحسب ذلك، فإن «خصم العائد» هو الذي يحدد «الخصم»، وليس العكس.
الشركات الناضجة: 10 – 25 %
كذلك، وهناك أسلوب واحد التي تبدو في معدل الخصم صحيح هو نموذج تسعير الأصول الرأسمالية. ويأخذ هذا النموذج في الاعتبار المتغيرات الثلاثة التي تشكل نسبة الخصم:
- - تخفيض القابلية للتسويق للملكيات لأنه لا يتم تداول الأسهم علنا.
- - الحصول على عدد محدود من المستثمرين الراغبين في الاستثمار.
- - بداية العمل في مواجهة مخاطر عالية.
وعلى صعيد آخر، خطر المعدل الحر: النسبة المئوية للعودة الذي تم إنشاؤه عن طريق الاستثمار في المخاطر الحرة والأوراق المالية مثل السندات الحكومية.
من جانب آخر، ويعكس ارتفاع معدل الخصم لتبدأ العمل بمختلف عيوبه، مقارنة بالشركات التي تم تأسيسها:
عامل الخصم
إضافةً إلى ذلك، عامل الخصم، هو العامل الذي يجب استخدامه لضرب التدفقات النقدية المستقبلية من أجل الحصول على القيمة الحالية. على الرغم أنها تكون مأخوذة من منحنى عائد، ووقت للتدفق النقدي (بالسنوات)، عامل الخصم
ومن جهة أخرى، في هذه القضية حيث أن معدل الخصم فقط يكون مأخوذ من سندات المدينين ولا يوجد تحويل من نسبة مبادلة لكن بمعدل يزيد سنوياً.
من جانب آخر، في بعض الأحيان، للحساب اليدوي، فإن الفرضية تتضاعف باستمرار من خلال تقريب الإغلاق بما فيه الكفاية من الفرضية مما يضاعفها يوميا، ويسهل حساب (على الرغم من أنه ليس لديه أي تطبيق حقيقي لأداة مالية تتفاقم بشكل مستمر.
إضافةً إلى ذلك، ومع ذلك، عندما تعمل في أحد البنوك، حيث يرتبط مبلغ المصرف بالإقراض (وذلك للحصول على الفائدة) بقيمة أصولها (بما في ذلك الفوائد المستحقة)، فإن التجار عادة يقومون باستخدامه مما يضاعف نسبة الخصم اليومي. في الواقع، حتى لو تم دفع الفائدة للسندات (مثلًا) مرتين في السنة، ستزيد قيمة كتابها السندات يوميا، بفضل الفوائد المتراكمة التي استأثرت بها، وبالتالي يكون البنك قادر على إعادة استثمار هذه الفوائد المتراكمة اليومية (بإقراض أموال إضافية أو شراء المزيد من المنتجات المالية.
معدل الخصم
من جانب آخر، وعادة ما يتم اختيار معدل الخصم الذي يستعمل في الحسابات المالية لتكون مساوية «تكلفة رأس المال». تكلفة رأس المال، في توازن سوق مالية، سوف يكون نفس «سعر السوق من العودة» على خليط الأصول المالية الشركة يستعمل لتمويل الاستثمارات الرأسمالية. قد بذل بعض التكيف لمعدل الخصم تأخذ في الاعتبار المخاطر المرتبطة بالتدفقات النقدية غير مؤكد، مع التطورات الأخرى.
- معدلات الخصم عادة ما تطبق على أنواع مختلفة من الشركات تظهر اختلافات كبيرة:
- تبدأ العمل تسعى إلى المال: 50 – 100%
- البدء المبكر: 40 – 60 %
- البدء المتأخر: 30 – 50 %
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟