سلسلة ماركوف
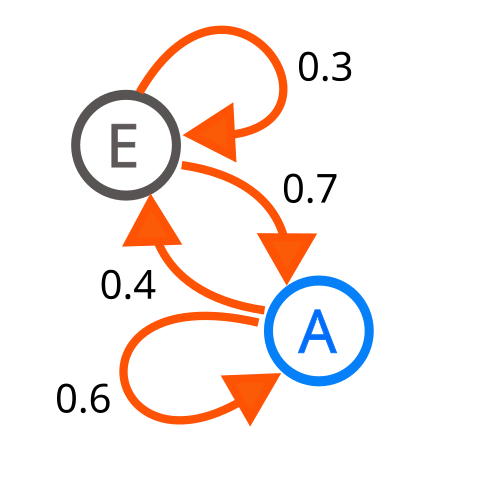
بدايةً، سلسلة ماركوف مصطلح رياضي وهو عبارة عن عملية تصادفية تحمل خاصية ماركوفية. في عملية كهذه، تكهُنُ المستقبل انطلاقا من الحاضر لا يحتاج إلى معرفة الماضي. ولقد أخذت اسم مبتكرها الروسي أندريا ماركوف. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
وفي السياق ذاته، حيث x هي دالة ما في العملية. المعادلة هذه تعرف بالاحتمال الماركوفي.
إضافةً إلى ذلك، إذا كان توزيع الاحتمال الشرطي لXn+1 على الحالات الفارطة دالة وحده إذن .
وفي هذا السياق، سلسلة ماركوف في وقت متقطع هي السلسلة X1, X2, X3,... متكونة من متغيرات عشوائية. مجموعة القيمات الممكنة تدعي فضاء الحالات. وXn تدعى حالة العملية في الآن n.
ومن ناحية أخرى، نشر أندري ماركوف النتائج الأولى حول هذه العملية عام 1906م. التعميم إلى فضاء حالات لا متناهية معدودة أتى من أندريا كلموغوروف في 1936م.
خاصية سلاسل ماركوف
سلسلة ماركوف تتبع التوزيع الاحتمالي الشرطي
الذي يدعى احتمال الانتقال بخطوة للعملية.
وبنفس الطريقة، يمكن :
من جهة ثانية، وهذه المعادلات يمكن تعميمها إلى مستقبل بعيد نسبيا n + k بضرب أحتمالات الانتقال وبإجراء عملية التكامل k من المرّات.
وفي هذا السياق، احتمال الانتقال بخطوتين أو ثلاثة أو أكثر يقع الحصول عليها انطلاقا من احتمال الانتقال بخطوة وخاصية ماركوف هي:
- والتوزيع الحالي (P (Xn هو توزيع الحالات في الوقت n. التوزيع الأول هو (P (X0.
- وتطور العملية الأحتمالية بعد خطوة يمكن كتابته كالآتي:
- وهذه هي كتابة من كتابات معادلة برون-فروبنيوس.
- ويمكن أن توجد واحدة أو أكثر من توزيعات الحالات π بحيث أن:
- حيث Y هو اسم مختار لمتغير التكامل.
- هذا التوزيع π يدعى «توزيع غير مبدل».
- والتوزيع غير المتبدل هو دالة مميزة للتوزيع الشرطي، المرتبطة بالقيمة الذاتية 1.
- انظر كذلك
- مبرهنة برون-فروبنيوس
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟