فاني ماي
المحتويات
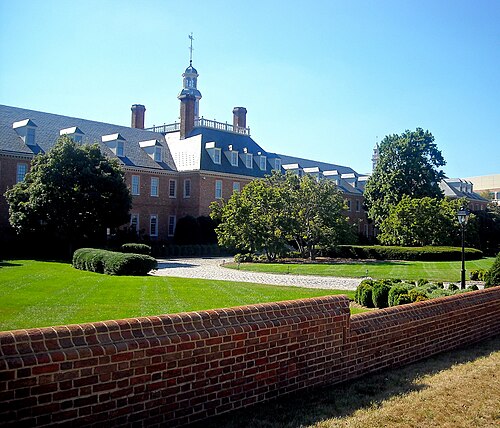
تعريفًا بالموضوع، فاني ماي وهو الاسم الشائع للرابطة الفدرالية الوطنية للرهن العقاري وهي واحدة من أكبر مؤسسات الرهن العقاري العاملة في السوق الثانوية للرهن في الولايات المتحدة. تأسست عام 1932 بعد انهيار السوق العالمي وهي شركة مساهمة الا انها مضمونة من قبل الكونغرس الاميريكي بحسب نظام Government sponsored enterprise منذ العام 1968. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
من جهة ثانية، وفي 7 أيلول 2008، أعلن جايمس لوكارت، مدير وكالة التمويل العقاري الفدرالي، وضع شركتي فاني ماي و فريدي ماك تحت الحماية مما يعتبر أكبر تدخل من قبل الحكومة في السوق المالية منذ عقود.
من جهة ثانية، وخلافا للاعتقاد السائد، فأن فان ماي لا تقدم أي قروض للعامة، بل تقوم بتأمين السيولة للمقرضين في سوق الإقراض الأساسية. وتسيطر الشركة مع مؤسسة فريدي ماك على ما يقارب 50% من سوق الرهن العقاري الأمريكي أي ما يعادل 3 تريليون دولار.
أزمة الرهن العقاري منذ أواخر عام 2007
من جانب آخر، مع بدء منشئي القروض في توزيع المزيد والمزيد من قروضهم من خلال PLS ذات العلامات التجارية الخاصة، فقدت المؤسسات التي برعاية الحكومة القدرة على مراقبة منشئي القروض والسيطرة عليهم. وأدى التنافس بين شركات التأمينات العامة وشركات التأمين الخاصة للحصول على القروض إلى مزيد من التقويض لسلطة هذه الشركات وتعزيز منشئي الرهن العقاري. وقد ساهم ذلك في تراجع معايير الاكتتاب وكان سببا رئيسيا للأزمة المالية.
من جانب آخر، بعد مهمتهم لتحقيق الأهداف الفيدرالية للإسكان والتنمية الحضرية (HUD) سعت مؤسسات برعاية الحكومة مثل فاني ماي وفريدي ماك والمصارف الفيدرالية لقروض الإسكان (FHLBanks) لتحسين ملكية المنازل للأسر ذات الدخل المنخفض والمتوسط والمناطق المحرومة، و بشكل عام من خلال طرق خاصة ميسورة التكلفة مثل «القدرة على الحصول على رهن عقاري ثابت لمدة 30 عامًا مع دفعة أولى منخفضة ... والتوافر المستمر لائتمان الرهن العقاري في ظل مجموعة واسعة من الظروف الاقتصادية». ثم في 2003-2004 بدأت أزمة الرهن العقاري. وتحول السوق بعيدًا عن مؤسسات GSE الخاضعة للتنظيم واتجه بشكل جذري نحو الأوراق المالية المدعومة بالرهن العقاري (MBS) الصادرة عن قنوات التوريق الخاصة غير المنظمة (PLS)، والتي تديرها عادةً البنوك الاستثمارية.
من جهة ثانية، في 21 أكتوبر 2010 كشفت تقديرات FHFA أن إنقاذ فريدي ماك وفاني ماي من المرجح أن يكلف دافعي الضرائب 224-360 مليار دولار في المجموع، مع توفير أكثر من 150 مليار دولار بالفعل.
عقد الـ2000
كذلك، أفاد أليكس بيرينسون من صحيفة نيويورك تايمز في عام 2003 أن مخاطر فاني ماي كانت أكبر بكثير مما كان يُعتقد عمومًا. كتب نسيم طالب في كتابه البجعة السوداء: «يبدو أن مؤسسة فاني ماي التي ترعاها الحكومة عندما أنظر إلى مخاطرها تجلس على برميل من الديناميت، وعرضة لأدنى حد من الفواق. ولكن لا داعي للقلق: فطاقم العلماء الكبير التابع لهم يعتبرون هذه الأحداث»غير مرجحة"".
في هذا الإطار، في عام 2000 بسبب إعادة تقييم سوق الإسكان من قبل HUD، تم وضع قواعد إقراض مكافحة الافتراس التي تمنع القروض عالية التكلفة والمخاطرة من الاعتماد على أهداف الإسكان الميسرة. وفي سنة 2004 تم إلغاء هذه القواعد وأعيد احتساب القروض عالية المخاطر ضمن أهداف الإسكان الميسور.
من جهة ثانية، في الوقت نفسه أدخل مجلس النواب كذلك تشريعات مماثلة، وهي القانون الفيدرالي لإصلاح تمويل الإسكان لعام 2005 (HR 1461)، في ربيع عام 2005. وقامت لجنة الخدمات المالية في مجلس النواب بصياغة تغييرات وأصدرت تقرير لجنة بحلول يوليو 2005 للتشريع. وقد أقره مجلس النواب في تشرين الأول (أكتوبر) على الرغم من بيان الرئيس بوش للسياسة المعارض لنسخة مجلس النواب، والتي نصت على أن «النظام التنظيمي الذي تصوره HR 1461 أضعف بكثير من ذلك الذي يحكم المؤسسات المالية الكبيرة والمعقدة الأخرى». وقد واجه التشريع معارضة من كل من الديمقراطيين والجمهوريين في تلك المرحلة ولم يوافق مجلس الشيوخ على إصدار مجلس النواب للنظر فيه لاحقًا.
وفي السياق ذاته، في 26 يناير 2005 تم تقديم قانون الإصلاح التنظيمي لمؤسسة الإسكان الفيدرالية لعام 2005 (S.190) لأول مرة في مجلس الشيوخ من قبل مجلس الشيوخ. تشاك هاجل كان تشريع مجلس الشيوخ بمثابة محاولة لإصلاح الهيكل التنظيمي الحالي لمجموعة الخدمات المالية في ضوء المشاكل المحاسبية الأخيرة وإجراءات الإدارة المشكوك فيها التي أدت إلى إعادة بيان الدخل من قبل الشركات الحكومية الدولية. بعد أن تم الإبلاغ بشكل إيجابي من قبل لجنة مجلس الشيوخ للبنوك والإسكان والشؤون الحضرية في يوليو 2005، لم يتم النظر في مشروع القانون من قبل مجلس الشيوخ للتصويت عليه. وكان قرار السناتور جون ماكين أن يصبح أحد رعاة S.190 بعد عام على وجه التقريب في سنة 2006 هو الإجراء الأخير الذي تم اتخاذه بخصوص السناتور ومشروع قانون هاجل على الرغم من التطورات منذ إبراء ذمة لجنة مجلس الشيوخ. أشار السناتور ماكين إلى أن منظم فاني ماي أفاد بأن الأرباح كانت «أوهامًا تم إنشاؤها بشكل متعمد ومنهجي من قبل الإدارة العليا للشركة» في بيان الكلمة الذي قدمه لدعم S.190.
إضافةً إلى ذلك، كان القصد من ذلك هو أن تطبيق فاني ماي لمعايير الاكتتاب التي حافظت عليها لقروض الرهن العقاري المطابقة القياسية سيوفر كذلك وسائل آمنة ومستقرة لإقراض المشترين الذين ليس لديهم ائتمان أساسي. كما أدلى دانيال مود الرئيس والمدير التنفيذي لشركة فاني ماي بشهادته في سنة 2007، فإن متطلبات الاكتتاب للوكالة دفعت الأعمال إلى أحضان صناعة الرهن العقاري الخاصة التي قامت بتسويق المنتجات العدوانية دون النظر إلى العواقب المستقبلية:
134 مليار دولار دفعت للخزينة
- انظر كذلك
- فريدي ماك
- رأسمالية المحاسيب
- جيني ماي
- وصلات خرجية
- الموقع الرسمي للشركة
إضافةً إلى ذلك، مكّنت النتائج المالية لفاني ماي لعام 2014 من دفع 20.6 مليار دولار من أرباح الأسهم إلى الخزانة لهذا العام، مما أدى إلى إجمالي تراكمي قدره 134.5 مليار دولار من الأرباح حتى 31 ديسمبر 2014 - ما يقرب من 18 مليار دولار أكثر مما تلقته فاني ماي في الدعم. واعتبارًا من 31 مارس 2015، تتوقع فاني ماي أن تكون قد دفعت ما مجموعه 136.4 مليار دولار من المدفوعات إلى الخزانة.
2008 - الأزمة والمحافظة
وفي السياق ذاته، في 11 يوليو 2008 ذكرت صحيفة نيويورك تايمز أن مسؤولي الحكومة الأمريكية كانوا يفكرون في خطة للحكومة الأمريكية لتولي فاني ماي و/أو فريدي ماك إذا ساءت أوضاعهم المالية بسبب أزمة الإسكان في الولايات المتحدة. امتلكت فاني ماي وفريدي ماك الأصغر حجمًا أو ضمنتا نسبة كبيرة من جميع قروض المنازل في الولايات المتحدة، وبالتالي تضررتا بشدة من الركود. كما ذكر المسؤولون الحكوميون أن الحكومة نظرت كذلك في الدعوة إلى ضمان حكومي صريح من خلال تشريع بقيمة 5 تريليونات دولار على الديون المملوكة أو المضمونة من قبل الشركتين.
تاريخ الشركة
علاوةً على ذلك، جيني ماي التي ظلت منظمة حكومية تضمن قروض الرهن العقاري المؤمنة بقروض إدارة الإسكان الفدرالية وكذلك إدارة المحاربين القدامى (VA) وإدارة منازل المزارعين (FmHA) المؤمن عليها. وعلى هذا النحو فإن جيني ماي هي الوكالة الوحيدة للقروض السكنية المدعومة صراحةً بالإيمان الكامل والائتمان من حكومة الولايات المتحدة.
من جانب آخر، في عام 1981 أصدرت فاني ماي أول ممر للرهن العقاري ووصفته بأنه ضمان مدعوم بالرهن العقاري. وضمنت جيني ماي أول ممر للرهن العقاري من خلال ضمان المقرض المعتمد في عام 1968 وفي سنة 1971 أصدر فريدي ماك أول ممر للرهن العقاري ويسمى شهادة المشاركة، ويتألف أساسًا من قروض الرهن العقاري الخاصة.
وعلى صعيد آخر، استحوذت وكالة الإسكان والتمويل العقاري على فاني ماي من وكالة القروض الفيدرالية كوحدة مكونة في عام 1950. وفي عام 1954 أدى تعديل يُعرف باسم قانون ميثاق الجمعية الوطنية للرهن العقاري إلى جعل فاني ماي «شركة ذات ملكية مختلطة»، مما يعني أن الحكومة الفيدرالية تحتفظ بالسهم المفضل بينما يمتلك المستثمرون الخاصون الأسهم العادية. في عام 1968 تحولت إلى شركة خاصة لإزالة نشاطها وديونها من الميزانية الفيدرالية. وفي تغيير عام 1968 الناشئ عن قانون الإسكان والتنمية الحضرية لعام 1968، تم تقسيم سلف فاني ماي (وتسمى كذلك فاني ماي) إلى فاني ماي الحالية والجمعية الوطنية للرهن العقاري الحكومية («جيني ماي»).
وفي هذا السياق، من الناحية التاريخية كانت أغلب قروض الإسكان في أوائل القرن العشرين في الولايات المتحدة عبارة عن قروض عقارية قصيرة الأجل مع مدفوعات بالون (balloon payments). وقد تسبب الكساد الكبير في دمار سوق الإسكان في الولايات المتحدة حيث فقد الناس وظائفهم ولم يتمكنوا من سداد المدفوعات. وبحلول عام 1933 كان ما يقدر بنحو 20 إلى 25 ٪ من ديون الرهن العقاري القائمة في البلاد في حالة تخلف عن السداد. وأدى ذلك إلى حبس الرهن العقاري حيث فقد ما يقرب من 25٪ من مالكي المنازل في أمريكا منازلهم لصالح البنوك. لمعالجة هذا الأمر أنشأ الكونجرس الأمريكي فاني ماي في عام 1938 من خلال تعديلات على قانون الإسكان القومي كجزء من الصفقة الجديدة لفرانكلين ديلانو روزفلت. وكان الهدف الصريح للمنظمة التي كانت مستأجرةً في الأصل باسم الرابطة الوطنية للرهن العقاري في واشنطن، هو تزويد البنوك المحلية بأموال فيدرالية لتمويل قروض المنازل؛ في محاولة لرفع مستويات ملكية المنازل وتوافر السكن بأسعار معقولة. وأنشأت فاني ماي سوقًا للرهن العقاري الثانوي السائل، وبالتالي أتاحت للبنوك وغيرها من منشئي القروض إصدار المزيد من قروض الإسكان، في المقام الأول عن طريق شراء الرهون العقارية المؤمنة من إدارة الإسكان الفيدرالية (FHA). وقد احتكرت «فاني ماي» سوق الرهن العقاري الثانوي على مدار الثلاثين عامًا الأولى بعد إنشائها. وقد تكون اعتبارات أخرى قد حفزت تركيز الصفقة الجديدة على سوق الإسكان: كان قرابة ثلث العاطلين عن العمل في البلاد يعملون في تجارة البناء، وكان للحكومة مصلحة راسخة في إعادتهم إلى العمل من خلال منحهم منازل للبناء.
من جانب آخر، في سنة 1970 أذنت الحكومة الفيدرالية لشركة فاني ماي بشراء القروض التقليدية، أي تلك غير المؤمنة من قبل FHA أو VA أو FmHA، وأنشأت المؤسسة الفيدرالية لقروض الرهن العقاري (FHLMC)، والمعروفة بالعامية باسم فريدي ماك، للتنافس مع فاني ماي وبالتالي تسهيل سوق رهن ثانوي أكثر قوة وكفاءة. في نفس العام ، أصبحت فاني ماي (FNMA) عامة في بورصة نيويورك والمحيط الهادئ.
التسعينيات
وفي هذا الصدد، في سنة 1999 تعرضت فاني ماي لضغوط من إدارة كلينتون لتوسيع قروض الرهن العقاري للمقترضين ذوي الدخل المنخفض والمتوسط عن طريق زيادة نسب محافظ قروضهم في مناطق المدينة الداخلية المتعثرة المحددة في قانون إعادة الاستثمار المجتمعي (CRA) لعام 1977. في عام 1999 ذكرت صحيفة نيويورك تايمز أنه مع تحرك الشركة نحو سوق الرهن العقاري: «فاني ماي تتعرض لمخاطر أكبر بشكل ملحوظ، والتي قد لا تشكل أي صعوبات خلال أوقات التدفق الاقتصادي. ولكن الشركة المدعومة من الحكومة قد تواجه متاعب في فترة الانكماش الاقتصادي، مما دفع الحكومة إلى الإنقاذ على غرار إنقاذ صناعة الادخار والقروض في الثمانينيات».
وفي هذا السياق، في سنة 1992 وقع الرئيس جورج إتش. دبليو بوش على قانون الإسكان وتنمية المجتمع لعام 1992. وقد عدل القانون ميثاق فاني ماي وفريدي ماك ليعكس وجهة نظر الكونجرس الديمقراطي بأن المؤسسة برعاية الحكومة (GSEs) «عليها التزام إيجابي لتسهيل تمويل الإسكان الميسور للأسر ذات الدخل المنخفض والمتوسط بطريقة تتفق مع أغراضها العامة الشاملة، مع الحفاظ على وضع مالي قوي وعائد اقتصادي معقول». ولأول مرة طُلب من الكيانات الصناعية الكبرى تلبية «أهداف الإسكان الميسور التكلفة» التي تحددها سنويًا وزارة الإسكان والتنمية الحضرية (HUD) والتي وافق عليها الكونجرس. وكان الهدف السنوي الأولي لمشتريات الرهن العقاري لذوي الدخل المنخفض والمتوسط لكل GSE هو 30٪ من إجمالي عدد الوحدات السكنية الممولة عن طريق شراء الرهن العقاري وزاد إلى 55٪ بحلول عام 2007.
2013 - توزيعات أرباح 59.39 مليار دولار
116 مليار دولار وردت من الخزانة
2014 - توزيعات أرباح بقيمة 134.5 مليار دولار
علاوةً على ذلك، في مايو 2013 أعلنت فاني ماي أنها ستدفع أرباحًا بقيمة 59.4 مليار دولار لخزانة الولايات المتحدة.
2010 - الشطب
ومن جهة أخرى، في 16 يونيو 2010 أعلنت فاني ماي وفريدي ماك أن أسهمهما ستشطب من بورصة نيويورك. وجهت وكالة تمويل الإسكان الفيدرالية الشطب بعد أن تداول سهم فاني بأقل من 1 دولار أمريكي للسهم لأكثر من 30 يومًا. منذ ذلك الحين واصلت الأسهم التداول على لوحة النشرات التي لا تستلزم وصفة.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟