قيد مزدوج
المحتويات
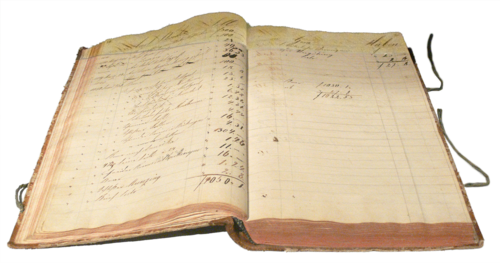
تعريفًا بالموضوع، نظام القيد المزدوج هو مصطلح محاسبي ويعتبر النظام الأساسي والمعياري المستعمل من شركات الأعمال والمنظمات الأخرى لتسجيل حركاتهم المالية. تم تنظيم وتصنيف نظام القيد المزدوج المحدث على يد رجل الرياضيات الإيطالي لوكا باتشولي وذلك في سنة 1494. يعتمد هذا النظام على أن أفضل أسلوب لتسجيل نتائج أعمال الشركة المالية هو في شكل حسابات. ويحتوي كل حساب على تاريخ من التغيرات في القيمة النقدية. ونتناول فيما يلي مزيدًا من التفاصيل.
كذلك، ويمكن كذلك استعمال هذا النظام من قبل أصحاب المحلات التجارية الصغيرة فهم كذلك في حاجة لمعرفة قيمة المبيعات والمشتريات والمصروفات ومقدار الأموال المستلمة والمسلّمة ... الخ ؛ وذلك ليكونوا على دراية تامة بالنشاط اليومي للمحل التجاري الذي يفيدهم في تنمية مشاريعهم الصغيرة .
سبب التسمية
وفي هذا الصدد، يسمى هذا النظام بـ نظام القيد المزدوج لأن كل معاملة مالية يتم تسجيلها على الأقل في حسابين؛ فكلمة مزدوج تعني (زوج)أي اثنان, بحيث يكون هناك على الأقل حسابين : واحد مَدِين (بفتح الميم وكسر الياء) (وهو حساب الآخذ أو المُستلِم ) , وآخر دائن (وهو حساب المُسلِّم أو العاطي ) بحيث يكون مجموع الحسابات المدينة مساو لمجموع الحسابات الدائنة.(لكن ليس كل تساوي يكون صحيح )
طريقة النظام
ومن ناحية أخرى، يتم تسجيل القيم المدينة في الجانب الأيمن أو الأعلى من دفتر الأستاذ العام ويتم تسجيل القيم الدائنة في الجانب الأيسر أو الأسفل منه.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟