مؤسسة خاصة
المحتويات
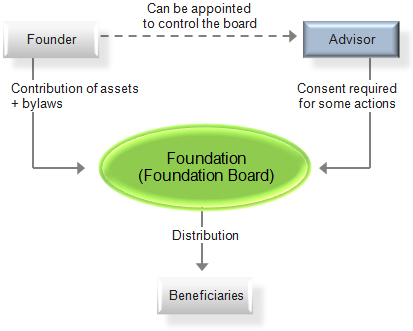
في البداية، المؤسسة الخاصة هي منظمة معفاة من الضرائب لا تعتمد على الدعم العام الواسع وتدعي عمومًا أنها تخدم أغراضًا إنسانية. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
وفي هذا الصدد، على عكس المؤسسة الخيرية، لا تقوم المؤسسة الخاصة عمومًا بجمع التبرعات من الجمهور أو تتحمل المتطلبات القانونية ومسؤوليات الإبلاغ الخاصة بالمؤسسة غير الربحية المسجلة أو المؤسسة الخيرية. ولا تشارك جميع المؤسسات في الأعمال الخيرية؛ حيث تُستعمل بعض المؤسسات الخاصة لأغراض التخطيط العقاري.
الوضع الضريبي للمؤسسة
وفي هذا الصدد، يجب أن يتم التعبير عن بعض ما سبق، في أغلب الولايات القضائية، في وثيقة التأسيس. وقد يتم توفير البعض الآخر من قبل السلطة المشرفة في كل ولاية قضائية معينة.
هولندا
ومن ناحية أخرى، المؤسسة في هولندا (Stichting) هي شخص اعتباري يتم إنشاؤه من خلال عمل قانوني. هذا العمل عادة ما يكون إما عقدًا موثقًا (أو وصية) يحتوي على النظام الأساسي للمؤسسة والذي يجب أن يتضمن أول مجلس إدارة يتم تعيينه.
الولايات المتحدة
في هذا الإطار، كل منظمة تتأهل للإعفاء الضريبي كمنظمة موصوفة في القسم 501(c)(3) هي مؤسسة خاصة ما لم تندرج تحت إحدى الفئات المستثناة تحديدًا من تعريف هذا المصطلح (المشار إليه في القسم 509(a)). علاوةً على ذلك، يتم التعامل مع بعض الصناديق الخيرية غير المعفاة كذلك كمؤسسات خاصة. المنظمات التي تقع ضمن الفئات المستثناة هي مؤسسات مثل المستشفيات أو الجامعات وتلك التي تتمتع عمومًا بدعم عام واسع أو تعمل بشكل نشط في علاقة داعمة مع مثل هذه المنظمات.
وفي هذا السياق، 5. أحكام لضمان أن النفقات تدعم الأهداف المعفاة. يؤدي انتهاك هذه الأحكام إلى فرض ضرائب وعقوبات على المؤسسة الخاصة، وفي بعض الحالات، على مديريها ومانحيها الكبار وأشخاص معنيين آخرين.
من جانب آخر، 1. قيود على التعامل الذاتي بين المؤسسات الخاصة ومانحيها الكبار والأشخاص الآخرين غير المؤهلين؛
وفي هذا الصدد، في الولايات المتحدة، هناك عدة قيود ومتطلبات على المؤسسات الخاصة، بما في ذلك:
ومن جهة أخرى، المؤسسة الخاصة في الولايات المتحدة هي منظمة خيرية يتم وصفها في قانون الإيرادات الداخلية بموجب القسم 509. المؤسسة الخاصة هي بالضرورة منظمة معفاة بموجب القسم 501(c)(3) (أو كيان سابق من هذا النوع). يتم تعريفها بتعريف سلبي: بما ليست عليه. المؤسسة الخاصة ليست منظمة خيرية عامة، كما هو موضح في القسم 170(b)(1)(A) (i) إلى (vi). كما أنها ليست منظمة بموجب القسم 509(a)(2)، ولا منظمة داعمة. تخضع المؤسسات الخاصة لضرائب انتقائية بنسبة 1.39٪ كما هو وارد في الأقسام 4940 إلى 4945 من قانون الإيرادات الداخلية. بمجرد أن تصبح المنظمة الخيرية مؤسسة خاصة، تحتفظ بهذا الوضع ما لم تتبع قواعد الإنهاء الصعبة الواردة في القسم 507.
- 2. متطلبات توزيع الدخل سنويًا لأغراض خيرية؛
- 3. حدود على حيازتها في الشركات الخاصة؛
- 4. أحكام بأن الاستثمارات يجب ألا تعرض تنفيذ الأهداف المعفاة للخطر؛
وفي السياق ذاته، يؤدي انتهاك هذه الأحكام إلى فرض ضرائب وعقوبات على المؤسسة الخاصة، وفي بعض الحالات، على مديريها ومانحيها الكبار وأشخاص معنيين آخرين.
كذلك، تُعد مؤسسة بيل وميليندا غيتس أكبر مؤسسة خاصة في الولايات المتحدة بأصول تزيد عن 38 مليار دولار. أغلب المؤسسات الخاصة أصغر بكثير. من بين 84,000 مؤسسة خاصة قدمت إقراراتها الضريبية لمصلحة الضرائب في سنة 2008، نحو 66% لديها أصول أقل من مليون دولار، و93% لديها أصول أقل من 10 ملايين دولار. بشكل إجمالي، تتحكم المؤسسات الخاصة في الولايات المتحدة بأصول تزيد عن 628 مليار دولار وقامت بتقديم أكثر من 44 مليار دولار كمساهمات خيرية في سنة 2007.
سانت كيتس
تم تقديم مؤسسة سانت كيتس بعد قانون المؤسسات لعام 2003.
سيشيل
تم تقديم مؤسسة سيشيل بعد قانون المؤسسات لعام 2009.
كندا
وعلى صعيد آخر، في كندا، تُعد وكالة الإيرادات الكندية فرعًا من الحكومة الكندية التي تنظم جميع المؤسسات. بموجب القانون الكندي، منذ عام 1967، يتم التحكم في المؤسسة الخاصة من قبل مانح واحد أو عائلة من خلال مجلس إدارة يتكون من أغلبية (أكثر من 50٪) من المديرين الذين لا تربطهم علاقة وثيقة. وهي مؤسسة خيرية مسجلة قانونيًا لدى وكالة الإيرادات الكندية. يتم إدارة المؤسسة العامة من قبل مجلس إدارة يتكون من أغلبية من المديرين الذين لا تربطهم علاقة وثيقة. لا يُسمح للمؤسسة الخاصة بالانخراط في أي نشاط تجاري، ولكن يمكنها تشغيل برنامجها الخيري الخاص.
إضافةً إلى ذلك، تصنف وكالة الإيرادات الكندية الطلب على أنه "منظمة خيرية"، أو "مؤسسة عامة"، أو "مؤسسة خاصة"، اعتمادًا على هيكلها، ومصدر تمويلها، وطريقة عملها. تختلف متطلبات قانون ضريبة الدخل اعتمادًا على نوع المؤسسة الخيرية (قانون ضريبة الدخل، R.S.C. 1985 (5th supp.) c. 1، الفقرة 149.1(4)(a)).
نيفيس
تم تقديم مؤسسة نيفيس متعددة الأشكال في عام 2005.
الوصف
وعلى صعيد آخر، من خصائص الكيانات القانونية التي تعمل تحت مسمى "المؤسسات" تنوع كبير في الهياكل والأهداف. ومع ذلك، هناك بعض العناصر الهيكلية المشتركة التي يتم ملاحظتها أولاً تحت التدقيق أو التصنيف القانوني.
- المتطلبات القانونية المتبعة للتأسيس
- الغرض من المؤسسة
- النشاط الاقتصادي
- أحكام الإشراف والإدارة
- أحكام المساءلة والمراجعة
- أحكام تعديل النظام الأساسي أو عقد التأسيس
- أحكام حل الكيان
- الوضع الضريبي للمانحين الشركات والأفراد
بنما
من جهة ثانية، تم تقديم مؤسسة بنما ذات المصلحة الخاصة بعد القانون 25 في 12 يونيو 1995.
القانون المدني
تم إنشاء المؤسسات التالية بموجب أنظمة القانون المدني:
جزر البهاما
ومن ناحية أخرى، تم إدخال المؤسسات لأول مرة في جزر البهاما في ديسمبر 2004 بعد قانون المؤسسات.
ليختنشتاين
وفي هذا السياق، تم تقديم مؤسسة العائلة في ليختنشتاين (Stiftung) لأول مرة في عام 1926 وتم تحديثها بموجب قانون إصلاح قانون الأشخاص والشركات في سنة 2008، والذي تضمن قانونًا جديدًا بشأن المؤسسات. يُسمح لها بالسعي لتحقيق أغراض غير تجارية و/أو خاصة. مؤسسة العائلة ذات المنفعة الخاصة لا تدفع ضرائب.
النمسا
وفي السياق ذاته، تم إصلاح المؤسسة الخاصة النمساوية (Privatstiftung) آخر مرة بموجب قانون المؤسسات الخاصة في سبتمبر 1993. تعتبر المؤسسة الخاصة النمساوية شخصًا اعتباريًا له مستفيدون بدلاً من مساهمين أو مالكين، ويمكن تأسيسها لأي غرض. هناك ثلاثة مستويات من الضرائب المتعلقة بالمؤسسات الخاصة النمساوية: ضرائب على تحويل الأصول، وضرائب مستمرة على دخل المؤسسة الخاصة؛ وضرائب على التوزيعات من المؤسسة الخاصة إلى المستفيدين.
موريشيوس
من جهة ثانية، تم تقديم مؤسسة موريشيوس بعد "قانون المؤسسات" لعام 2012. هذه الكيانات معفاة من الضرائب طالما أن المؤسس والمستفيدين ليسوا مقيمين في موريشيوس.
القانون العام
وعلى صعيد آخر، تم إنشاء المؤسسات التالية بموجب أنظمة القانون العام القانونية:
جزر الأنتيل الهولندية
وفي السياق ذاته، تم إصلاح تشريعات المؤسسات آخر مرة في سنة 1998، مما أدى إلى ظهور المؤسسة الخاصة في جزر الأنتيل الهولندية (Stichting Particulier Fonds).
السويد
كذلك، تتشكل المؤسسة الخاصة في السويد (Stiftelse) من خلال خطاب تبرع من مؤسس يتبرع بأموال أو أصول ليتم إدارتها لغرض محدد. يمكن أن يكون للمؤسسة الخاصة أغراض متنوعة، بما في ذلك الأغراض الجماعية أو العائلية أو إدارة الأموال بشكل سلبي. عادةً ما يتم الإشراف على المؤسسة الخاصة من قبل حكومة المقاطعة حيث يوجد مقر المؤسسة، ولكن يجب تسجيل المؤسسات الكبيرة من قبل مجلس الإدارة الإقليمي (CAB)، والذي يجب كذلك أن يشرف على إدارة المؤسسة. الأدوات القانونية الرئيسية التي تحكم المؤسسات الخاصة في السويد هي تلك التي تنظم المؤسسات بشكل عام: قانون المؤسسات (1994:1220) ولائحة المؤسسات (1995:1280).
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟