مصرف مشتري
المحتويات
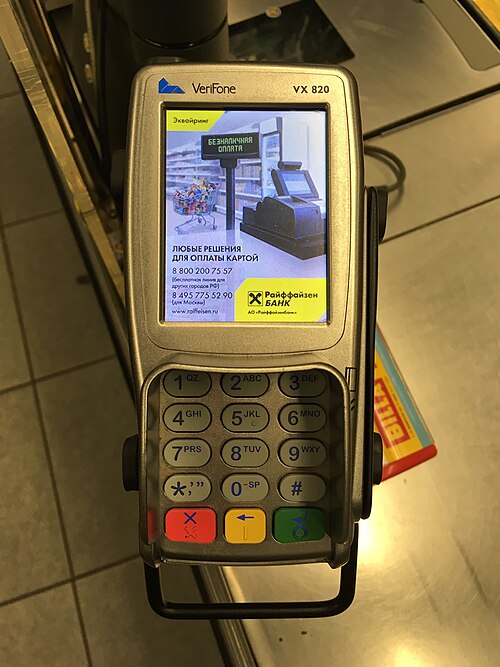
على سبيل التعريف، إن المصرف المشتري هو المصرف أو المؤسسة المالية التي تقوم بإجراء عمليات الدفع للمنتجات والخدمات بواسطة بطاقة الائتمان و/أو بطاقات المدين للتاجر. ويشير مصطلح المشتري إلى قبول المصرف أو شرائه للمعاملات الخاصة ببطاقات الائتمان من المصارف التي تقوم بإصدار تلك البطاقات داخل شركة ما. ولعل من أكثر شركات إصدار بطاقات (الائتمان) شهرة هي فيزا وماستركارد وأمريكان اكسبريس وداينرز كلوب ومكتب ائتمان اليابان وتشاينا يونيونباي. وفيما يلي تفاصيل أوسع عن ذلك.
مخاطر المصرف المشتري
ومن ناحية أخرى، رد البطاقة وهي إعادة الأموال إلى المستهلك، ويقوم بها التاجر طوعًا.
إضافةً إلى ذلك، ونظرًا للمخاطر العالية التي تتعرض لها المصارف المشترية وكذلك موقعها الرئيسي في سلسلة الدفع، فإن تأمين المدفوعات الإلكترونية يُعد شاغلاً هامًا لهذه المؤسسات. ولهذا السبب، فقد شاركوا في عملية تطوير معايير أمن إلكترونية لنقاط البيع، مثل PCI-DSS والتحالف الآمن لبائعي نقاط البيع معايير التحالف الآمن لبائعي نقاط البيع (SPVA).
كذلك، إبطال البطاقة عندما يقوم التاجر بإلغاء المعاملة بعد السماح بها، لكن قبل تسويتها (كما لو أن المعاملة لم تحدث).
ومن جهة أخرى، تعتبر شركات البطاقات التاجر الممارس خطرًا إذا أدى أكثر من 1% من المدفوعات إلى تحميلها تكاليف. فيزا وماستركارد غرامات على المصرف المشتري الذي يقوم بتحميل التاجر تكاليف بمعدل عالٍ. ولتغطية تكاليف أي غرامات واردة، تميل المصارف المشترية إلى (لكن هذا الأمر غير مطلوب) تحميل مثل هذه الغرامات على التاجر.
ومن ناحية أخرى، تحمل تكاليف البطاقة وهو نزاع ينشأ بين التاجر وحامل البطاقة بشأن صحة المعاملة. يطلب حامل البطاقة إعادة الأموال إلى المستهلك من خلال مصرف إصدار البطاقة لعدد من الأسباب منها: السلع التي لم يتم استلامها أو السلع التي لا تتطابق مع تلك المعلن عنها أو التي تتضمن عيوبًا أو عندما ينفي حامل البطاقة معرفته بأي شيء عن المعاملة.
إضافةً إلى ذلك، يقبل المصرف المشتري المخاطرة بأن يظل التاجر موسرًا مع مرور الوقت، وبالتالي يكون لديه حافز للاهتمام بمنتجات وممارسات الأعمال الخاصة بالتاجر. ولعل من العوامل الحاسمة في الحفاظ على رصيد إيجابي مستمر هو الحد من تقلبات الأموال. وقد يثير المستهلكون تقلبات الأموال في ثلاثة طرق:
حسابات التجار
ومن ناحية أخرى، يُعد عقد المصرف المشتري مع التاجر بمثابة حساب تاجر. وهذا الإجراء في حقيقة الأمر نوع من أنواع عمليات الائتمان وليس حسابًا مصرفيًا. فبموجب الاتفاق، يتبادل المصرف المشتري الأموال مع مصارف الإصدار بالنيابة عن التاجر، ويدفع للتاجر صافي الرصيد الخاص بالنشاط اليومي لبطاقة الدفع أي: إجمالي المبيعات مخصومًا منها التقلبات ورسوم التبادل ورسوم المصرف المشتري.
من جهة ثانية، ورسوم التبادل هي أسعار ثابتة تحددها شركة البطاقات، وتختلف بحسب صناعة التاجر، على النحو المبين في SIC. أما الرسوم الخاصة بالمصرف المشتري فهي علامة إضافية تضاف إلى رسوم التبادل الخاصة بالشركة التي يدفعها المصرف المشتري، وتختلف بحسب تقدير المشتري.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟