منحنى لافر
المحتويات
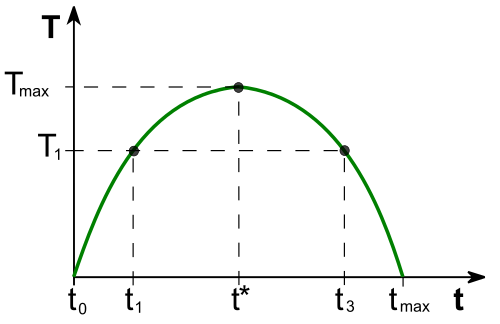
قبل الخوض في التفاصيل، منحنى لافر هو نموذج اقتصادي، تم اقتراحه من طرف مدرسة اقتصاد العرض، عبر أعمال الاقتصادي الأمريكي آرثر لافر. ينص النموذج على أن علاقة الارتباط الإيجابي بين نسب التضريب وإيرادات ميزانية الدولة، تنعكس عندما تتجاوز نسب التضريب عتبة حرجة. ونتناول فيما يلي مزيدًا من التفاصيل.
ومن ناحية أخرى، عندما تكون الاقتطاعات الضريبية الإجبارية في حدود عليا، كل ضغط ضريبي إضافي يسبب تراجعا في المداخيل، لأن الفاعلين الاقتصاديين يقارنون بين جدوى كل وحدة عمل إضافية مع الدخل الناتج عنها. وهو ما يؤثر سلبا على مرونة الوعاء الذي تقتطع منه الضرائب، الذي تتراجع بفعل تباطؤ العمل والاستثمار.
تاريخ
وعلى صعيد آخر، أول من أطلق التسمية كان الصحفي الأمريكي جود وانيسكي، الذي كان حاضرا، في 1978، في نقاش بين آرثر لافر ودونالد رامسفيلد (مدير مكتب الرئيس جيرالد فورد آنذاك) وديك تشيني (عضو الكونغريس)، حول السياسة الضريبية الأمريكية، عندما دافع لافر عن فكرة «كثير من الضريبة يقتل الضريبة»، عبر تمثيل منحنى تبسيطي.
في هذا الإطار، ظهرت مدرسة اقتصاد العرض في السبعينات، التي تميزت بتحرير الأسواق (خصوصا سوق الشغل والأسواق المالية). على عكس المدرسة الكينزية، التي كانت سائدة، والتي كانت تهتم بدعم الطلب، دعا منظرو اقتصاد العرض إلى تحفيز النمو الاقتصادي، عبر تخفيض العبء الضريبي. كان اقتصاد العرض، رجوعا لأصول الليبرالية الكلاسيكية، على نهج أفكار آدم سميث وديفيد ريكاردو وجان باتيست ساي، الذين كانت فكرة «كثير من الضرائب يقتل الضرائب» حاضرة بقوة في أعمالهم.
ومن ناحية أخرى، في إحدى مقالاته، يعترف لافر بأنه ليس أول من نظر للظاهرة، فابن خلدون في المقدمة، أشار إلى نفس الفكرة الاقتصادية، منذ القرن 14. كما أن جون ماينارد كينز أشار في أعماله إلى نسبية الارتباط الإيجابي للمداخيل مع نسب التضريب.
وفي هذا الصدد، فقد كتب آدم سميث، منذ 1776، بأن يمكن للضريبة أن تثبط تعاطي الناس لبعض المهن الصناعية والتجارية، التي تخلق بدورها مداخيلا وشغلا لأناس آخرين. وهكذا، في نفس الآن الذي تجبر فيه الضريبة الناس على الدفع، تنقص، وربما تخنق، بعض منابع المال الذي يدفعونه.
فرضيات وأشكال بديلة
ومن جهة أخرى، عقلانية الفاعلين الاقتصاديين: من منظور الاقتصاد الجزئي، عندما يزداد العبء الضريبي، ينقص الفاعلون الاقتصاديون من وتيرة عملهم. وفي السيناريو القصوي، الذي يبلغ فيه الضغط الضريبي 100%، يتوقفون تماما عن العمل والإنتاج. يصعب تحديد العتبة الحرجة لنسبة التضريب، التي يبدؤ بعدها الفاعلون في العمل أقل، فهي ترتبط أساسا بمستوى المعيشة؛ فمثلا، عندما تقلم الاقتطاعات الضريبية المداخيل إلى حدود لا تسمح للفاعل بتلبية احتياجاته الأساسية، فهي تدفعه إما للعمل أكثر (مداخيل ضريبية أكبر)، أو التوجه إلى العمل الغير مهيكل (تهرب ضريبي).
ومن جهة أخرى، المنحنى ليس بالضرورة متصلا، ويمكن أن يكون، في أجزاء منه، على شكل أدراج، عندما لا تؤثر تغيرات نسبة التضريب على المداخيل.
وفي السياق ذاته، فرضية الاقتصاد المغلق: أي أن المبادلات مع الخارج لا تؤخذ بعين الاعتبار. رغم ذلك، تبقى نتائج لافر متحققة، حتى في حالة الاقتصاد المفتوح، لأن ارتفاع الضغط الضريبي يؤدي إلى التهرب الضريبي (و بالتالي إلى انخفاض إضافي للمداخيل). وفي المقابل، فتخفيض الضرائب، خصوصا ضرائب المقاولات، يفرز جاذبية اقتصادية، تنتج، بالضرورة، ارتفاعا للمداخيل الضريبية.
يمكن للمنحنى أن يتضمن عتبات حرجة متعددة.
وعلى صعيد آخر، الشكل الشلجمي لمنحنى لافر، الذي يتقاطع مع محور الأفاصيل في نسبتي التضريب 0 و 100، هو الأكثر بديهية، ولكن في الواقع، يمكن أن يتخذ أشكالا بديلة:
بهدف تبسيطي، تنطق نظرية لافر من الفرضيات التالية:
- نظرا لعامل التلاكؤ، يمكن تمثيل مجموعة من المداخيل المحتملة لنسبة تضريب معينة.
- العتبة القصوى يمكن أن تتحرك في الاتجاهين عند تغير الظرفية والهيكلة الاقتصادية.
- انظر كذلك
- المدرسة النقدية
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟