بطاقة الدفع
المحتويات
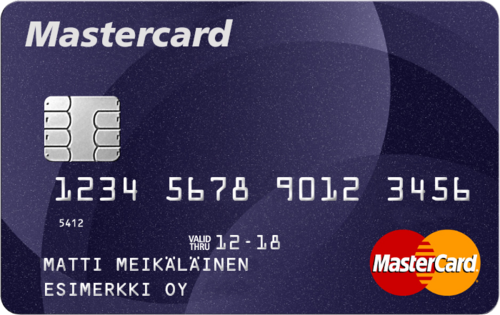
في البداية، بطاقة الدفع هي البطاقة التي يمكن استخدامها من قبل حاملها وتكون مقبولة لدى التاجر لإتمام إجراءات الشراء أو في دفع أي التزامات أخرى. وهناك عدة أنواع من بطاقات الدفع المتاحة في السوق والتي لديها عدة خصائص مشتركة. بعض بطاقات الدفع تكون بطاقات بارزة من البلاستيك ذات ابعاد 85.60 × 53.98 ملم، المطابقة مع مواصفات ISO/IEC 7810 ID-1 القياسية، البعض الآخر عبارة عن بطاقات منقوش عليها رقم البطاقة والبنك بشكل بارز بالتوافق مع المواصفات ISO/IEC 7812 القياسية للترقيم. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
بطاقة الائتمان
وفي السياق ذاته، بطاقة الائتمان تختلف عن بطاقة الشحن، حيث تتطلب بطاقة الشحن أن يتم دفع كامل المبلغ المسحوب كل شهر. في المقابل، بطاقات الائتمان تسمح للمستهلكين بسداد اجزاء من المبالغ المقترضه في مقابل سداد فائدة على الجزء المتبقي.
وفي هذا الصدد، أهم ما يميز بطاقة الائتمان هو أن مصدر البطاقة يقوم بانشاء حساب للمستهلك (أو حامل البطاقة) مما يمكن حامل البطاقة من الاقتراض للدفع للتاجر حال اتخاذ قرار الشراء أو حتى السحب نقدا مقدما. وتصدر أغلب بطاقات الائتمان من قبل أو من خلال البنوك المحلية أو الاتحادات الائتمانية، بعض شركات بطاقات الائتمان توفر بطاقاتهـا مباشرة للجمهور بدون وسيط.
بطاقة الخصم المباشر
ومن ناحية أخرى، بطاقة الخصم المباشر Debit Card هي بطاقة إلكترونية بلاستيكية صادرة من البنوك مرتبطة بحساب جاري أو حساب توفير، وتُستعمل في عمليات الدفع والشراء والسحب النقدي، ويتم خصم قيمة السحب أو المدفوعات من الرصيد الموجود بالحساب، وهي الموصى بها بالنسبة لبطاقة الخصم المباشر لا يوجد ما يسمى بمعدل الفائدة أو نسبة الربح السنوي وذلك لأن المبلغ الذي تسحبه أو تنفقه من خلال البطاقة يتم خصمه من رصيدك الحقيقي.
بطاقة الصراف الآلي
إضافةً إلى ذلك، بطاقة الصراف الآلي (المعروفة تحت عدد من الأسماء) هي بطاقة صادرة عن مؤسسة مالية يمكن استخدامها في ماكينة الصراف الآلي (ATM) للمعاملات مثل: الإيداعات والسحوبات النقدية، والحصول على معلومات الحساب، وغيرها من أنواع المعاملات، وفي كثير من الأحيان من خلال شبكات بين البنوك وبعضها. بطاقات الائتمان أو السحب قد تعمل كذلك كبطاقات الصراف الآلي.
أنواعهـا
من جهة ثانية، عادة، ترتبط بطاقة الدفع إلكترونيا بـحساب أو عدة حسابات تابعة لحامل البطاقة. قد تكون هذه الحسابات حسابات ودائع أو حسابات ائتمان. وهناك عدد من بطاقات الدفع بما في ذلك:
أهم نوعين من البطاقات
وفي السياق ذاته، لا تخلط بين بطاقة الائتمان وبطاقة الخصم، فالأولى تُمثل اقتراض والثانية عبارة عن رصيدك الحالي في البنك.
بطاقة السحب الآلي
من جهة ثانية، تمكن بطاقات السحب الآلي كذلك من السحب النقدي الفوري بوصفها نوع من بطاقات الصراف الآلي، كذلك تمكن البطاقة حاملها من طلب «استرداد النقود» من التجار، حيث يمكن للعميل سحب مبالغ نقدية جنبا إلى جنب مع مشترياتهم.
من جانب آخر، وقد أصبح استخدام بطاقات السحب الآلي يتم على نطاق واسع في الكثير من البلدان حتى انها فاقت استخدام الشيكات، وفي بعض الحالات المعاملات النقدية من حيث الحجم. مثل بطاقات الائتمان تستعمل بطاقة السحب الآلي على نطاق واسع لدفع تكاليف مكالمات الهاتف والشراء عبر الإنترنت، وعلى عكس بطاقات الائتمان يتم تحويل الأموال من الحساب المصرفي طرف حاملها بدلا من قيام حملها بدفع قيمة مشترياته لاحقا.
ومن ناحية أخرى، الميزة الرئيسية في بطاقة السحب الآلي (المعروفة كذلك باسم بطاقة مصرفية) هو أنه عندما يقوم حامل البطاقة بإجراء عملية شراء فإنه يتم سحب أموال الشراء مباشرة إما من الحساب المصرفي، أو من الرصيد المتبقي على البطاقة. في بعض الحالات يتم إصدار بطاقات للاستخدام حصريا على شبكة الإنترنت، وعلى ذلك لا يكون هناك أي بطاقة مادية يتم تداولها.
البطاقة الإئتمانية
في هذا الإطار، البطاقة الإئتمانية Credit card هي بطاقة إلكترونية بلاستيكية صادرة من البنوك أو مؤسسة مالية (شركات التمويل)، وتُستعمل في عمليات الدفع والشراء والسحب النقدي عن طريق الدَين، كما يوجد لها سقف ائتماني محدّد يسمى (الحد الأعلى للدين)، يوجد في هذا النوع من البطاقات معدل فائدة أو نسبة ربح سنوية ويُطبق هذا المصطلح على البطاقة الائتمانية بعد انتهاء فترة السماح الخاصة بها، حيث يتم احتساب معدل الفائدة أو نسبة الربح السنوي على أساس المبلغ المستحق.مثلا: لو استعملت بطاقةً ائتمانية واشتريت بقيمة 10,000 دولار من الحد الائتماني (المبلغ الذي تستطيع استدانته من البطاقة)، وعند صدور الفاتورة قام البنك بخصم 5٪ من قيمة الفاتورة، قيمة الفاتورة 10 آلاف دولار والـ 5٪ هي 500 دولار، المبلغ المتبقي لسداده 9500 ولكن سيقوم البنك بإضافة 2.2٪ على هذا المبلغ في الفاتورة القادمة ليصبح المبلغ المتبقي 9500 + 209 = 9709 دولار، مع ملاحظة أن تكلفة التمويل 2.2٪ تختلف من بطاقة لأخرى حسب البنك، فإذا استكملت بالدفع بنسبة 5% (الحد الأدنى للدفع) فستنتهي من تسديد المبلغ كاملا بعد 7 سنوات، لذا من الأفضل أن تسدد كامل المبلغ عند تاريخ الاستحقاق وهنا لا يقوم البنك بتحميلك أي رسوم.فترة السماح: أو ما تسمى بفترة الإعفاء من الفوائد، هذا المصطلح مرتبط بالبطاقة الإئتمانية فقط، حيث تُوفّر البنوك وشركات التمويل ميزة استخدام الرصيد المتاح في البطاقة دون فرض أي فوائد على المبلغ المستحق خلال فترة زمنية معينة يحددها البنك.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟