نظام دفع
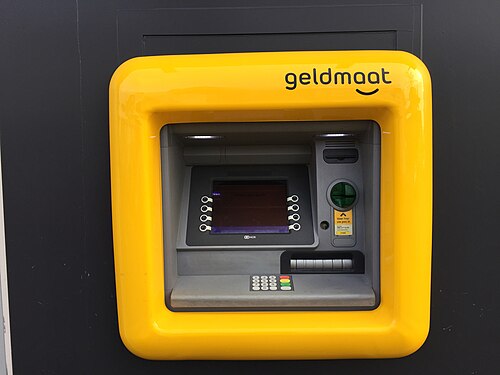
بدايةً، نظام الدفع هو أي نظام يُستعمل لتسوية المعاملات المالية بتحويل القيمة النقدية. ويشمل ذلك المؤسسات والأدوات والأفراد والقواعد والإجراءات والمعايير والتقنيات التي تجعل التبادل ممكنًا. يُسمى نوع شائع من نظام الدفع بشبكة تشغيلية تربط بين الحسابات البنكية وتوفر التبادل النقدي باستخدام الودائع المصرفية. تتضمن بعض أنظمة الدفع كذلك آليات ائتمان، والتي تعد بشكل أساسي جانبًا مختلفًا من طرق الدفع. ونتناول فيما يلي مزيدًا من التفاصيل.
وفي السياق ذاته، قد تكون أنظمة الدفع مادية أو إلكترونية ولكل منها إجراءات وبروتوكولات خاصة بها. لقد سمح التقييس لبعض هذه الأنظمة والشبكات بنموها على نطاق عالمي، ولكن لا يزال هناك الكثير من الأنظمة الخاصة بكل بلد ومنتج معين. أمثلة من أنظمة الدفع التي أصبحت متاحة على الصعيد العالمي هي بطاقات الائتمان والصراف الآلي الشبكات. تُستعمل أشكال أخرى محددة من أنظمة الدفع كذلك لتسوية المعاملات المالية للمنتجات في أسواق الأسهم وأسواق السندات وأسواق العملات والأسواق الآجلة وأسواق المشتقات وأسواق الخيارات. إلى جانب. توجد أشكال لتحويل الأموال بين المؤسسات المالية. يتم تحقيق ذلك محليًا باستخدام أنظمة المقاصة الآلية وأنظمة التسوية الإجمالية في الوقت الفعلي (RTGS). يتم تحقيق ذلك دوليًا باستخدام شبكة سويفت.
من جهة ثانية، تُستعمل أنظمة الدفع بدلاً من تقديم النقد في المعاملات المحلية والدولية. هذا يتكون من خدمة رئيسية تقدمها البنوك والمؤسسات المالية الأخرى. تشمل أنظمة الدفع التقليدية أدوات قابلة للتداول مثل المسودات (مثل الشيكات) والائتمانات المستندية مثل خطابات الاعتماد. مع ظهور أجهزة الكمبيوتر والاتصالات الإلكترونية، ظهرت الكثير من أنظمة الدفع الإلكترونية البديلة. يشير مصطلح الدفع الإلكتروني إلى الدفع الذي يتم إجراؤه من حساب بنكي إلى حساب آخر باستخدام الطرق الإلكترونية وبدون التدخل المباشر لموظفي البنك. يشير مصطلح الدفع الإلكتروني الضيق إلى التجارة الإلكترونية - عبارة عن مدفوعات لشراء وبيع السلع أو الخدمات المقدمة عبر الإنترنت، أو على نطاق واسع لأي نوع من أنواع تحويل الأموال الإلكتروني.
ومن ناحية أخرى، تَستعمل أنظمة الدفع الحديثة بدائل نقدية مقارنة بأنظمة الدفع التقليدية. ويشمل ذلك بطاقات السحب الآلي وبطاقات الائتمان والتحويلات الإلكترونية للأموال والائتمانات المباشرة والخصوم المباشرة والخدمات المصرفية عبر الإنترنت وأنظمة دفع التجارة الإلكترونية.
مقاصة
- بيت التسويات (Clearing House)
- بطاقة ائتمان
- بطاقة المدين
- الإيداع المباشر
- نظام دفع التجارة الإلكترونية
- دفع الفواتير الإلكترونية
- تجارة إلكترونية
داخل نظم المدفوعات الوطنية
وعلى صعيد آخر، مستقبل الأشياء المشابهة للأموال - نظرة عامة على الماضي والحاضر والمستقبل لأنظمة دفع المستهلك.
نهاية الاحتكار - أنظمة دفع المستهلك الجديدة.
شيك رقمي
- interbank network (ATM / EFT / EFTPOS)
- قائمة بمزودي خدمات الدفع عبر الانترنت
- بنوك الإنترنت
- بطاقة الدفع
- مزود خدمة الدفع
- المدفوعات كخدمة
- جمعية الاتصالات المالية العالمية بين البنوك
- حوالة مصرفية
- المراجع
- روابط خارجية
دوليََا
- هناك نمو مستمر في استخدام العمالة عبر الحدود.
- الأفراد يأخذون استثماراتهم على نحو متزايد في الخارج.
- انظر كذلك
- غرفة المقاصة الألية
من جانب آخر، بالنسبة لمستعملي هذه الأنظمة، على جانبي الدفع والاستلام، قد يكون من الصعب ومضيعة للوقت معرفة كيفية استخدام أدوات الدفع عبر الحدود، وكيفية إعداد العمليات للاستفادة المثلى منها. يواجه مقدمو الحلول (كل من البنوك وغير البنوك) تحديات، ويكافحون من أجل تجميع الأنظمة القديمة لتلبية الطلبات الجديدة. ولكن بالنسبة لهؤلاء المقدمين للحلول، تكون المدفوعات عبر الحدود مربحة (خاصةً مع إيرادات تحويل العملات الأجنبية) ومجزية من حيث العلاقة المالية الإجمالية التي تم إنشاؤها مع العميل النهائي.
ومن ناحية أخرى، تؤدي زيادة الاستعانة بمصادر خارجية إلى معاملات داخلية جديدة داخل البلاد وعبر الحدود.
من جانب آخر، إن التحديات التي تواجه المدفوعات العالمية ليست ببساطة تلك الناتجة عن زيادة الحجم. يعمل عدد من العوامل الاقتصادية والسياسية والتقنية على تغيير أنواع المعاملات التي تتم عبر الحدود. وتشمل هذه العوامل:
من جهة ثانية، يمكن أن تكون الطرق التي تتم بها هذه الدفعات مرهقة وعرضة للخطأ ومكلفة. النمو، بعد كل شيء، غالبا ما يكون فوضوي. تستمر أنظمة المدفوعات التي تم إنشاؤها قبل عقود في التحديث البسيط في بعض الأحيان، وأحيانًا التحديث الشامل - لتلبية احتياجات الشركات الحديثة. وهذا ليس يحدث في حالات نادرة، كمثال على هذه الأنظمة، نظام STEP2 (ترقية من 2003) يتعامل مع اليورو فقط و TARGET2 (ترقية من 2007) مغلق أيام السبت والأحد وبعض أيام العطل الرسمية.
تشتري الشركات من المزيد من البلدان، في المزيد من المناطق.
وعلى صعيد آخر، TARGET2 (نظام النقل الأوروبي العام السريع الأوتوماتيكي في الوقت الحقيقي) هو نظام (التسوية الإجمالية في الوقت الفعلي) RTGS ويغطي الدول الأعضاء في الاتحاد الأوروبي التي تستعمل اليورو. وهو جزء من النظام الأوروبي، الذي يضم البنك المركزي الأوروبي والبنوك المركزية الوطنية لتلك البلدان التي اعتمدت اليورو. يُستعمل TARGET2 لتسوية عمليات البنك المركزي، والتحويلات بين البنوك ذات القيمة الكبيرة لليورو، وكذلك مدفوعات اليورو الأخرى. توفر TARGET 2 تحويلات مالية في الوقت الفعلي، وتسوية الديون في البنوك المركزية، وهو أمر فوري لا رجعة فيه.
من جانب آخر، تدفع العولمة الشركات إلى التعامل بشكل متكرر عبر الحدود. يقوم المستهلكون كذلك بمعاملات أكثر على أساس عالمي - كالشراء من مواقع التجارة الإلكترونية الأجنبية وكذلك السفر والعيش والعمل في الخارج. بالنسبة لصناعة المدفوعات، كانت النتيجة زيادة حجم المدفوعات - من حيث قيمة العملة وعدد المعاملات. هذا يؤدي كذلك إلى حدوث تحول تنازلي في متوسط قيمة هذه المدفوعات.
وفي هذا السياق، تقوم الشركات بمزيد من عمليات الشراء عبر الحدود للخدمات (على عكس السلع)، فضلًا عن المزيد من عمليات الشراء للأجزاء المصنعة المعقدة بدلاً من المواد الخام البسيطة.
ومن جهة أخرى، تشارك المزيد من الشركات في سلاسل التوريد الآلية المعقدة، والتي في بعض الحالات تقود الطلب التلقائي والوفاء. تستمر عمليات الشراء عبر الإنترنت في النمو، سواء من جانب الشركات الكبيرة كجزء من أنظمة المشتريات الآلية والشركات الصغيرة التي تشتري مباشرة.
من جانب آخر، اعتبارًا من عام 2014، STEP2 وهي غرفة المقاصة الألية الأوروبية الوحيدة (أو نظام PE-ACH) أصبح قيد التشغيل. يُعتقد أن هذا النوع من النظام يصبح أقل أهمية لأن البنوك ستقوم بتسوية معاملاتها عبر عدة غرف مقاصة بدلاً من استخدام مركز مقاصة مركزي واحد.
داخليََا
وعلى صعيد آخر، إن نظام الدفع الوطني الفعال يقلل من تكلفة تبادل السلع والخدمات والأصول ولا غنى عنه لعمل أسواق النقد والبنوك ورأس المال. إن نظام الدفع الضعيف قد يعوق بشدة استقرار الاقتصاد الوطني وقدرته التنموية. يمكن أن يؤدي الفشل في ذلك إلى الاستخدام غير الفعال للموارد المالية، وتقاسم المخاطر بشكل غير عادل بين الوكلاء، والخسائر الفعلية للمشاركين، وفقدان الثقة في النظام المالي وفي استخدام الأموال ذاته. تعتبر الكفاءة الفنية لنظام الدفع مهمة لتطوير الاقتصاد.
وفي هذا السياق، يقوم نظام تبادل المعلومات الآلي (ACH) بمعالجة المعاملات على دفعات وتخزينها ونقلها في مجموعات. يعتبر ACH نظام تسوية صافي، مما يعني أنه قد يتم تأخير التسوية. هذا يطرح ما يعرف بمخاطر التسوية.
إضافةً إلى ذلك، أنظمة التسوية الإجمالية في الوقت الفعلي (RTGS) هي أنظمة لتحويل الأموال حيث يتم تحويل الأموال أو الأوراق المالية من بنك لآخر على أساس «الوقت الفعلي» وعلى أساس «الإجمالي». التسوية في «الوقت الفعلي» تعني أن معاملة الدفع لا تتطلب أي فترة انتظار فتتم تسوية المعاملات بمجرد معالجتها. أما «التسوية الإجمالية» تعني أن المعاملة قد تمت تسويتها على أساس واحد إلى واحد دون التجميع أو المعاوضة مع أي معاملة أخرى وبمجرد معالجتها، تكون المدفوعات نهائية وغير قابلة للإلغاء.
كذلك، نسبيا، تُستعمل أنظمة تبادل المعلومات الآلي (ACHs) عادة للمعاملات منخفضة القيمة وغير العاجلة بينما تستعمل أنظمة التسوية الإجمالية في الوقت الفعلي (RTGS) عادة للمعاملات العاجلة عالية القيمة.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟